Uygulamayı yükle
How to install the app on iOS

Follow along with the video below to see how to install our site as a web app on your home screen.

Not: This feature may not be available in some browsers.

  • Soru Soru
HIIT mi LISS mi? Yağ Yakımında Bilimsel Olarak Hangisi Daha Etkili?

HIIT mi LISS mi? Yağ Yakımında Bilimsel Olarak Hangisi Daha Etkili?​

Kardiyo egzersizleri, yağ yakımı ve kondisyon kazanımı söz konusu olduğunda antrenman programlarının vazgeçilmez bir parçasıdır. Ancak spor dünyasında yıllardır süregelen çok net bir ayrım vardır: Kısa süreli ve çok yüksek yoğunluklu HIIT mi, yoksa uzun süreli ve düşük yoğunluklu LISS mi? Her iki metodun da fanatik savunucuları bulunsa da, yağ yakımının arkasındaki biyolojik mekanizmaları anlamak, hangi kardiyo türünün hangi hedef için daha etkili olduğunu bilimsel olarak ortaya koymaktadır. Koşu bandında saatler harcamak ya da kendinizi kusma noktasına getirecek kadar zorlamak arasında seçim yapmadan önce, bu iki yöntemin vücudunuzda yarattığı hormonal ve metabolik değişimleri incelemek gerekir.

Yüksek Yoğunluklu İnterval Antrenman (HIIT) Faydaları​

HIIT (High-Intensity Interval Training), kalbinizi maksimum atım hızına (%85 - %95 Max HR) yaklaştıran kısa, patlayıcı güç patlamaları ile bunu takip eden kısa aktif dinlenme dönemlerinin ardışık olarak uygulanmasıdır. Örneğin; 30 saniye boyunca son hızla depar atmak ve ardından 60 saniye yavaş tempoda yürümek, bu döngüyü 15-20 dakika tekrarlamak klasik bir HIIT protokolüdür.

HIIT’in en büyük avantajı, zamandan inanılmaz derecede tasarruf sağlaması ve hormonal sistemi agresif bir şekilde uyarmasıdır. Bu yüksek yoğunluklu stres altında vücut; adrenalin, noradrenalin ve büyüme hormonu (GH) salgısını tavan yaptırır. Bu hormonlar, yağ hücrelerindeki reseptörlere bağlanarak yağların enerji olarak kullanılmak üzere serbest bırakılmasını (lipoliz) tetikler. HIIT ayrıca, kas kütlesini koruyan veya artıran Tip 2 (hızlı kasılan) kas liflerini devreye sokar. Bu sayede, uzun süreli kardiyoların aksine, kas kaybı riskini minimuma indirerek kas alt yapısını korumayı başarır.

LISS Kardiyo ile Yağ Yakımı​

LISS (Low-Intensity Steady State), kalp atış hızının sabit bir seviyede (%60 - %70 Max HR) tutulduğu, genellikle 45 ila 60 dakika süren düşük yoğunluklu ve sürekli egzersizlerdir. Tempolu yürüyüş, hafif tempo bisiklet veya eliptik bisiklet kullanımı en popüler LISS örnekleridir.

Biyolojik olarak, LISS esnasında vücudun ana enerji kaynağı doğrudan yağ asitleridir. Yüksek yoğunluklu egzersizlerde vücut hızla enerji üretebilmek için karbonhidratlara (glikojen) yönelirken, LISS gibi düşük yoğunluklu ve bol oksijenli ortamlarda yağları yakmak için yeterli zamana sahiptir. LISS kardiyonun faydaları şu şekilde sıralanabilir:

  • Düşük Eklem Stresi: Koşu bandında depar atmaya kıyasla diz ve ayak bileklerine binen yük çok azdır.
  • Merkezi Sinir Sistemi Dostu: Vücutta kortizol (stres hormonu) patlamasına yol açmaz, dolayısıyla ağırlık antrenmanlarından sonra toparlanmayı (recovery) zorlaştırmaz.
  • Süreklilik Kolaylığı: Spor geçmişi olmayan, aşırı kilolu veya sakatlıktan yeni çıkmış bireyler için sürdürülebilirliği en yüksek kardiyo biçimidir.
Ancak LISS'in handikapı, sadece egzersiz süresince kalori yakımı sağlaması ve kas gelişimine doğrudan bir katkısının olmamasıdır.

EPOC Etkisi Nedir?​

HIIT ile LISS arasındaki kalori savaşında terazinin yönünü değiştiren en önemli bilimsel olgu EPOC (Excess Post-Exercise Oxygen Consumption), yani Egzersiz Sonrası Aşırı Oksijen Tüketimidir. Spor camiasında bu durum "antrenmandan sonra da yağ yakmaya devam etmek" olarak bilinir.

Siz LISS kardiyo yaparken, 45 dakikanın sonunda koşu bandından indiğiniz an kalori yakımınız neredeyse durur. Ancak 20 dakikalık sert bir HIIT seansı yaptığınızda, vücudunuzu ciddi bir "oksijen borçlanmasına" sokarsınız. Antrenman bittikten sonra vücut; kalp ritmini düşürmek, vücut sıcaklığını normale çevirmek, bozulan hormonal dengeyi kurmak ve boşalan hücresel depoları yenilemek için saatler boyunca ekstra oksijen tüketmek zorunda kalır. Bilimsel çalışmalar, HIIT sonrasındaki EPOC etkisinin 24 ila 36 saate kadar uzayabildiğini ve bu süreçte bazal metabolizma hızının yüksek kalarak kalori yakımını sürdürdüğünü göstermektedir. Yani HIIT seansında LISS'e göre o an daha az kalori yaksanız bile, günün sonunda harcanan toplam enerji miktarı HIIT lehine katlanır.

Hangisini Seçmelisiniz?​

Yağ yakımında mutlak bir kazanan yoktur; süreç tamamen sizin mevcut kondisyonunuza, zamanınıza ve ana hedefinize göre şekillenmelidir.

Eğer zamanınız kısıtlıysa (15 - 20dakika), halihazırda iyi bir atletik altyapınız varsa ve kas kütlenizi maksimum düzeyde korumak istiyorsanız haftada 2-3 gün HIIT yapmak en etkili yoldur. Ancak haftada 4-5 gün ağır ağırlık antrenmanı yapıyor, merkezi sinir sisteminizi dinlendirmek istiyor ve eklemlerinizi zorlamadan yağ yakımını desteklemeyi hedefliyorsanız antrenman sonlarına eklenen 30-45 dakikalık LISS seansları sizin için çok daha sürdürülebilir ve verimli olacaktır. En akıllıca strateji, her iki kardiyo türünü de periyodik olarak programınıza dahil etmektir.
  • Soru Soru
Aralıklı Oruç (Intermittent Fasting) ve Ağırlık Antrenmanı: Kas Kaybetmeden Yağ Yakmak Mümkün mü?

Aralıklı Oruç (Intermittent Fasting) ve Ağırlık Antrenmanı: Kas Kaybetmeden Yağ Yakmak Mümkün mü?​

Diyet dünyasında son yılların en popüler yaklaşımlarından biri olan aralıklı oruç (Intermittent Fasting - IF), bir kilo verme stratejisinin ötesine geçerek birçok sporcunun yaşam tarzı haline gelmiştir. Kalori kısıtlamasını günün belirli saatlerine sıkıştırarak yönetmeyi amaçlayan bu beslenme modeli, özellikle yağ yakımı konusunda oldukça güçlü sonuçlar vermektedir. Ancak ağırlık antrenmanı yapan ve kas kütlesini korumak ya da artırmak isteyen bireyler için aralıklı oruç, kafalarda ciddi soru işaretleri yaratır. Saatlerce aç kalmak kas yıkımına (katabolizma) yol açar mı? Aç karnına kaldırılan ağırlıklar ne kadar verimlidir? Bilimsel veriler ışığında, doğru bir stratejiyle aralıklı oruç yaparken kas kütlesini korumak ve aynı zamanda yağ yakmak kesinlikle mümkündür.

Aç Karnına Ağırlık Antrenmanı​

Aralıklı orucun en yaygın varyasyonu olan 16:8 metodunda, bireyler günün 16 saatini aç geçirirken tüm makro ve kalori ihtiyaçlarını 8 saatlik bir zaman dilimine sığdırırlar. Bu senaryoda birçok sporcu, iş ya da günlük rutinleri gereği antrenmanlarını açlık penceresinin son saatlerinde, yani henüz ilk öğünlerini yapmadan önce gerçekleştirmek zorunda kalır.

Aç karnına ağırlık antrenmanı yapmak, vücudun hormonal yapısını benzersiz bir şekilde etkiler. Uzun süreli açlık durumunda insülin hormonu en alt seviyeye inerken, büyüme hormonu (GH) ve yağ yakımını tetikleyen adrenalin gibi katekolaminlerin salgısı zirve yapar. Düşük insülin ve yüksek büyüme hormonu, vücudun enerji üretmek için doğrudan yağ depolarına yönelmesini sağlar. Ancak, bu durumun performans üzerinde çift taraflı bir etkisi vardır. Eğer vücut bu beslenme tarzına adapte olmamışsa, kaslardaki glikojen (karbonhidrat) depolarının azlığı nedeniyle antrenman esnasında erken yorulma, güç üretimi kaybı ve odaklanma sorunları yaşanabilir. Aç karnına yapılan antrenmanların kas kaybına yol açmaması için en kritik kural, antrenman yoğunluğunu (intensity) düşürmemek ve vücudun enerji için kas proteinlerini parçalamasını engellemektir.

Aralıklı Oruçta Kas Kütlesini Koruma​

"Uzun süre aç kalmak kasları eritir" tezi, açlık süresi 24-48 saati aşmadığı sürece biyolojik olarak geçerli değildir. İnsan vücudu, kısa süreli açlıklarda kas dokusunu feda etmeyecek kadar güçlü hayatta kalma mekanizmalarına sahiptir. Aralıklı oruç yaparken kas kütlesini korumanın, hatta kalori açığına rağmen kas kazanmanın (vücut rekompozisyonu) sırrı, 8 saatlik beslenme penceresi içinde yapılan hamlelerde gizlidir.

Kas kütlesini korumak için toplam kalori dengesi ve protein sentezi hayati önem taşır. Gün sonunda vücudun ihtiyaç duyduğu toplam proteini eksiksiz almak, bu proteinin gün içine nasıl bölündüğünden çok daha kritiktir. Örneğin, 80 kilo ağırlığındaki bir sporcunun kas kütlesini korumak için gün içinde alması gereken 160 gram proteini 3 öğünde mi yoksa 8 saatlik penceredeki 2 büyük öğünde mi aldığı, toplam kas kütlesi üzerinde radikal bir fark yaratmaz. Vücut, oruç sürecinde protein sentezini yavaşlatsa da, beslenme penceresi başladığında ve kaliteli protein alındığında kas onarım mekanizmalarını (mTOR sinyal yolunu) son derece agresif bir şekilde çalıştırarak aradaki farkı kapatır. Burada dikkat edilmesi gereken tek risk, çok kısa sürede çok yüksek hacimli yemek yiyemeyen bireylerin protein ve kalori hedeflerinin altında kalmasıdır. Eğer hedefinizin altında kalırsanız, kas kaybının sebebi oruç değil, yetersiz beslenmedir.

Yağ Yakımı ve Makro Besin Dengesi​

Aralıklı oruç, sihirli bir şekilde yağ yakmaz; sadece kalori açığı oluşturmayı ve iştah kontrolünü kolaylaştırır. 8 saatlik beslenme sürecinde harcadığınızdan daha fazla kalori alırsanız, ne kadar uzun süre aç kalırsanız kalın yağ yakamazsınız. Dolayısıyla, kas kaybetmeden yağ yakmak (lean bulk veya definasyon) istiyorsanız, makro besin dengesini milimetrik olarak ayarlamalısınız.

1. Yüksek Kaliteli Protein Kaynakları​

Oruç açıldıktan sonra tüketilen ilk öğünde, kasların hızla tamir edilmesini sağlayacak zengin amino asit profiline sahip proteinler (tavuk, hindi, kırmızı et, balık veya yumurta) yer almalıdır. Beslenme penceresinin son öğününde ise, siz uyurken ve oruç süreci yeniden başlamışken vücuda yavaş salınımlı amino asit sağlayacak kazein zengini besinler (lor peyniri, süzme yoğurt) tercih edilmelidir.

2. Stratejik Karbonhidrat Tüketimi​

Karbonhidratlar düşman değildir; kasların dolgun görünmesini sağlayan ve antrenman performansını besleyen ana yakıttır. Karbonhidrat tüketimi tamamen kesilmemeli, antrenmandan hemen sonraki öğüne yoğunlaştırılmalıdır. Böylece alınan karbonhidratlar yağ olarak depolanmak yerine, antrenmanda boşalan kas glikojen depolarını doldurmak için harcanır.

3. Esansiyel Yağlar ve Hormonal Denge​

Uzun süreli açlıklarda testosteron ve diğer anabolik hormonların sağlıklı üretilebilmesi için sağlıklı yağların (zeytinyağı, avokado, kuruyemişler) beslenme programında mutlak bir yeri olmalıdır. Yağlar aynı zamanda mide boşalımını geciktirerek sonraki açlık penceresinde daha uzun süre tok kalmanıza yardımcı olur.

Özetlemek gerekirse; aralıklı oruç ve ağırlık antrenmanı birbirine düşman iki konsept değildir. Günlük toplam protein ve kalori ihtiyacınızı karşıladığınız, antrenman yoğunluğunuzu koruduğunuz ve vücudunuza adaptasyon için birkaç hafta süre tanıdığınız takdirde, aralıklı oruç kaslarınızı koruyarak yağ oranınızı tek haneli rakamlara indirmenin en konforlu yollarından biridir.

  • Soru Soru
Antrenman Sonrası Gecikmiş Kas Ağrısı (DOMS): Gerçekten Gelişimin Bir Göstergesi mi?

Antrenman Sonrası Gecikmiş Kas Ağrısı (DOMS): Gerçekten Gelişimin Bir Göstergesi mi?​

Spor salonlarında antrenmanın ertesi günü yataktan kalkarken çekilen acı, fitness kültüründe genellikle bir gurur madalyası olarak kabul edilir. "Acı yoksa kazanç da yok" (No pain, no gain) mottosu, sporcuları her antrenmanda kaslarını hareket ettiremeyecek kadar ağrıtmaya teşvik eder. Tıbbi literatürde DOMS (Delayed Onset Muscle Soreness) yani Gecikmiş Kas Ağrısı olarak adlandırılan bu durum, sporcular arasında doğrudan "kas büyümesi" (hipertrofi) ile bağdaştırılır. Ancak, sonraki günlerde yürüyemeyecek kadar acı çekmek gerçekten kaslarınızın daha iyi geliştiği anlamına mı gelir, yoksa sadece bir adaptasyon sinyali midir? Bu durumun arkasındaki bilimsel gerçekleri bilmek, antrenman verimliliğinizi optimize etmenin anahtarıdır.

DOMS Neden Olur?​

Yıllar boyunca antrenmandan sonra yaşanan bu ağrıların, kaslarda biriken laktik asitten kaynaklandığına inanıldı. Ancak bu tamamen köhnemiş bir mittir. Laktik asit, yüksek yoğunluklu egzersiz sırasında üretilen bir yan üründür ve antrenman bittikten sonraki birkaç saat içinde vücuttan tamamen temizlenir. Dolayısıyla, 24 ila 48 saat sonra zirve yapan kas ağrılarının sorumlusu laktik asit olamaz.

DOMS’un gerçek nedeni, alışılmadık veya yüksek yoğunluklu egzersizlerin kas liflerinde yarattığı mikro travmalar (mikroskobik yırtıklar) ve bunu takip eden enflamasyon (iltihaplanma) sürecidir. Özellikle kasın uzayarak kasıldığı ekzantrik (negatif) fazlar, örneğin squat yaparken aşağı yavaşça inmek veya bicep curl yaparken ağırlığı yavaşça indirmek, bu mikro yırtıklara en çok sebep olan hareket biçimidir. Kas liflerindeki bu hasar, bağışıklık sistemini harekete geçirir. Bölgeye akın eden yangı hücreleri ağrı reseptörlerini (nosiseptörler) uyarır ve bu durum antrenmandan bir veya iki gün sonra kendisini sızlama, sertlik ve güç kaybı olarak gösterir.

Kas Ağrısı ve Kas Gelişimi İlişkisi​

Gelelim en kritik soruya: Bir kasın büyümesi için illa ki ağrıması gerekir mi? Bilimsel araştırmalar bu soruya net bir şekilde hayır cevabını vermektedir. Kas gelişimi (hipertrofi) temel olarak üç mekanizmaya dayanır: mekanik gerilim, metabolik stres ve kas hasarı. DOMS, bu mekanizmalardan sadece biri olan "kas hasarının" bir yan ürünüdür; üstelik kas gelişimi için en az öneme sahip olanıdır.

  • Adaptasyon Faktörü: Vücut, maruz kaldığı strese hızla adapte olma yeteneğine sahiptir (Buna Repeated Bout Effect denir). Aynı antrenman programını birkaç hafta boyunca uyguladığınızda, kaslarınız bu harekete alışır ve artık antrenman sonrasında DOMS oluşmaz. Ancak ağrının kesilmesi, kasın büyümesinin durduğu anlamına gelmez. Mekanik gerilim (zamanla ağırlığı veya tekrarı artırmak) devam ettiği sürece kas büyümesi de devam eder.
  • Aşırı Hasarın Zararları: Çok şiddetli DOMS yaşamak, gelişimi hızlandırmak bir yana dursun, baltalayabilir. Kas lifleri aşırı hasar gördüğünde, vücut aldığı proteinleri kası büyütmek (hipertrofi) için değil, sadece hasarı yamamak ve kası eski haline getirmek için harcar. Ayrıca, şiddetli ağrı bir sonraki antrenmandaki hareket formunuzu ve kaldırabileceğiniz maksimum ağırlığı (performansı) düşürerek toplam antrenman hacminizi azaltır.
Kısacası; ağrı hissetmemek antrenmanın boşa gittiğini göstermediği gibi, aşırı ağrı hissetmek de harika bir antrenman yaptığınızın garantisi değildir.

DOMS Nasıl Geçer?​

DOMS tamamen önlenebilir bir durum değildir, ancak şiddetini azaltmak ve kasların toparlanma (recovery) sürecini hızlandırmak mümkündür. Kas ağrılarıyla başa çıkmak ve salon performansını korumak için bilimsel olarak kanıtlanmış stratejiler şunlardır:

1. Aktif Dinlenme ve Hafif Kardiyo​

DOMS yaşarken tamamen hareketsiz kalmak, kaslardaki sertliği ve ağrıyı artırır. Bunun yerine yürüyüş, hafif tempo bisiklet gibi düşük yoğunluklu aktiviteler yapmak, ağrıyan bölgedeki kan dolaşımını hızlandırır. Kan akışının artması, kas hücrelerine daha fazla oksijen ve besin taşınmasını sağlayarak atık maddelerin uzaklaştırılmasına ve doku onarımına yardımcı olur.

2. Doğru Beslenme ve Hidrasyon​

Hasar gören kas hücrelerinin sentezlenebilmesi için vücudun amino asitlere ihtiyacı vardır. Antrenman sonrasındaki günlerde kaliteli protein alımını sürdürmek onarım sürecini doğrudan destekler. Ayrıca dehidrasyon (susuz kalma), kas kramplarını ve ağrı hassasiyetini artırabileceğinden, gün içinde kilogram başına en az 35-40 ml su tüketildiğinden emin olunmalıdır. Omega-3 yağ asitleri gibi anti-enflamatuar besinler de hücresel yangıyı hafifletmede etkilidir.

3. Kademeli İlerleme ve Isınma​

Yeni bir antrenman programına geçerken ya da uzun bir aradan sonra spora dönerken, ilk günden maksimum kapasiteyle çalışmak yerine ağırlıkları ve hacmi kademeli olarak artırmak DOMS şiddetini minimize eder. Antrenman öncesinde yapılacak dinamik ısınma hareketleri ise kasların esnekliğini ve kan akışını artırarak liflerin ani ve kontrolsüz mikroskobik hasarlar almasını engeller.

Sonuç olarak; DOMS, vücudunuzun yeni veya yoğun bir strese karşı verdiği doğal bir biyolojik tepkidir, ancak gelişimin mutlak bir kıstası değildir. Başarılı bir sporcu olmak, acının peşinden koşmayı değil; ilerleyen haftalarda ağırlıkları, tekrarları ve form kalitesini istikrarlı bir şekilde yukarı taşımayı gerektirir.

  • Soru Soru
Kas Hafızasının Biyolojisi: Sporu Bıraktıktan Sonra Ne Kadar Hızlı Geri Dönebilirsiniz?

Kas Hafızasının Biyolojisi: Sporu Bıraktıktan Sonra Ne Kadar Hızlı Geri Dönebilirsiniz?​

Spor salonlarından uzakta geçirilen uzun aylar veya yıllar, birçok sporcuda inşa ettikleri tüm emeğin kalıcı olarak yok olduğu korkusunu yaratır. Aynaya bakıldığında görülen hacim kaybı veya eski güce ulaşamama hissi psikolojik olarak yıpratıcı olabilir. Ancak insan vücudu, geçmişte yapılan fiziksel yüklemeleri unutmayacak kadar kusursuz bir mimariye sahiptir. Popüler kültürde ve spor salonu jargonunda sıkça duyulan "kas hafızası" kavramı, arkasında çok ciddi bir hücresel biyoloji barındırır. Bu mekanizmanın nasıl çalıştığını anlamak, spora geri dönüş sürecindeki motivasyonu ve stratejiyi tamamen değiştirecektir.

Kas Hafızası Nasıl Çalışır?​

Geleneksel inanış, sporu bıraktığımızda kaslarımızın eridiği ve her şeye sıfırdan başlamamız gerektiği yönündeydi. Ancak modern nöromüsküler biyoloji, bu durumun çok daha farklı işlediğini kanıtlamıştır. Kas hafızası, sanıldığı gibi sadece beynin motor becerileri hatırlaması (bisiklete binmeyi unutmamak gibi) ile sınırlı değildir; doğrudan kas liflerinin hücresel yapısında meydana gelen kalıcı bir değişimdir.

Bir birey hayatında ilk kez ağırlık kaldırmaya başladığında, kas lifleri bu yeni strese adapte olmak için büyümek zorundadır. Ancak kas hücreleri (miyositler), vücuttaki diğer hücrelerden farklı olarak çok çekirdekli (multinükleer) bir yapıya sahiptir. Kasın hacimsel olarak büyüyebilmesi, yani hipertrofiye uğraması için daha fazla yönetici merkeze, yani hücre çekirdeğine ihtiyacı vardır. İlk defa yapılan düzenli antrenmanlar sayesinde kas lifleri kalıcı olarak yeni çekirdekler kazanır. Sporu bıraktığınızda kasların küçülmesi, bu çekirdeklerin kaybolduğu anlamına gelmez; sadece içlerindeki sıvı ve protein miktarının azalması anlamına gelir. Hücre çekirdekleri orada hazır bir şekilde bekler.

Uydum Hücreleri ve Kas Kütlesi​

Bu kalıcı çekirdek kazanımının arkasındaki ana aktörler "uydum hücreleri" (satellite cells) olarak adlandırılan kök hücre benzeri yapılardır. Kas liflerinin dış yüzeyinde hareketsiz bir şekilde bekleyen bu hücreler, ağır antrenmanların yarattığı mikro travmalar ve mekanik gerilim ile aktif hale gelirler.

  1. Aktivasyon ve Bölünme: Antrenman stresi uydum hücrelerini uyarır, hücreler çoğalmaya başlar.
  2. Füzyon (Birleşme): Çoğalan bu hücreler, hasar görmüş kas lifleriyle birleşerek kendi çekirdeklerini kas hücresine bağışlar.
  3. Miyonükleer Alan Teorisi: Her kas çekirdeği, kas hücresi içinde belirli bir hacmi (alanı) yönetebilir. Kasın daha da büyümesi için yeni çekirdeklere ihtiyaç vardır. Uydum hücrelerinin sağladığı bu yeni çekirdekler, kasın gelecekteki büyüme potansiyelinin sınırlarını yukarı taşır.
Bilimsel araştırmalar, sporu bıraktıktan sonra kas kütlesi azalsa bile, antrenman döneminde kazanılan bu yeni çekirdeklerin (miyonükleus) çok uzun süreler, hatta bazı çalışmalara göre 15 yıla yakın bir süre boyunca kas liflerinde canlı kaldığını göstermektedir. Yani sıfırdan başlayan bir birey önce uydum hücrelerini uyandırıp yeni çekirdek üretmek zorundayken, eski bir sporcu doğrudan hazırda bekleyen bu çekirdekleri protein senteziyle doldurmaya başlar. Kas hafızasının temel biyolojik sırrı budur.

Spora Ara Verdikten Sonra Tekrar Başlamak​

Spora uzun bir aradan sonra geri dönen bir kişinin, eski formuna sıfırdan başlayan birine kıyasla kat kat daha hızlı ulaşmasının nedeni bu hücresel altyapıdır. Sıfırdan başlayan birinin 1 yılda inşa ettiği kas kütlesini, eski bir sporcu kas hafızası sayesinde 2 ila 3 ay gibi kısa bir sürede geri kazanabilir. Ancak bu avantajı doğru kullanmak ve süreci baltalamamak için belirli stratejilere sadık kalmak gerekir.

1. Progresif Yükleme (Progressive Overload) Tuzağı​

Kaslarınızın hücresel yapısı (çekirdekler) eski ağır yükleri hatırlıyor olabilir ancak tendonlarınız, bağlarınız ve merkezi sinir sisteminiz bu süreçte zayıflamıştır. Geri dönüşün ilk haftalarında zihinsel olarak eski ağırlıkları kaldırabileceğinizi hissetseniz bile, doğrudan eski yüksek kilolarla başlamak ciddi sakatlıklara davetiye çıkarır. Kas hızlı reaksiyon gösterir ancak bağ dokuların adaptasyonu çok daha yavaştır. Bu yüzden ağırlıklar kademeli olarak artırılmalıdır.

2. Protein Sentezini Maksimuma Çıkarmak​

Hazırda bekleyen çekirdeklerin hızla protein sentezini başlatması için vücuda yeterli hammadde sağlanmalıdır. Geri dönüş döneminde, kasların hızla dolmaya meyilli olduğu bu evrede, kilo başına düşen kaliteli protein miktarı (ortalama 1.6 - 2.0 gram) eksiksiz alınmalıdır. Vücut, "hipertrofi anabolik penceresini" eski günlere dönmek için agresif bir şekilde kullanacaktır.

3. Beslenme ve Glikojen Depoları​

Spora ara verildiğinde yaşanan ani hacim kayıplarının büyük bir kısmı kas dokusunun kendisinden ziyade, kas içindeki su ve glikojen depolarının (karbonhidrat rezervlerinin) boşalmasıdır. Spora tekrar başlandığı andan itibaren karbonhidrat tüketimi düzene girdiğinde ve kaslar su tutmaya başladığında, sadece birkaç hafta içinde bile şaşırtıcı bir büyüme ve dolgunluk gözlemlenir. Bu durum yanıltıcı bir şekilde sıfırdan kas yapılıyormuş gibi algılansa da, aslında sadece hücrelerin eski hacmine geri pompalanması sürecidir.

Sonuç olarak, spordan ne kadar uzak kalırsanız kalın, biyolojik olarak asla tamamen sıfırlanmazsınız. Geçmişte salonda akıtılan her damla ter, uydum hücreleri aracılığıyla kas liflerinizde kalıcı birer imza olarak saklanır. Önemli olan, geri dönüş sürecinde egonuzu kontrol altında tutarak, bağ dokularınıza zaman tanımak ve hazırda bekleyen hücresel fabrikanızı doğru beslenme ve düzenli uykuyla beslemektir.

  • Soru Soru
Çıpalama Etkisi (Anchoring): İlk Görülen Fiyatın Harcama Kararlarını Nasıl Manipüle Ettiği

Çıpalama Etkisi (Anchoring): İlk Görülen Fiyatın Harcama Kararlarını Nasıl Manipüle Ettiği​

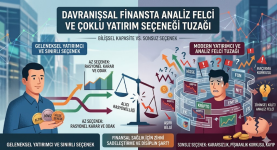
Piyasalarda tüketici olarak hareket ederken, bir ürünün veya finansal varlığın "ucuz", "pachalı" ya da "fırsat" olup olmadığına nasıl karar veririz? Rasyonel iktisat teorisine göre, bir malın değerini belirleyen unsurlar bellidir: Ürünün üretim maliyeti, piyasadaki arz-talep dengesi ve o malın tüketiciye sağladığı marjinal fayda. Bir tüketicinin bütçe disiplini dahilinde bu rasyonel kriterleri tartması ve cebindeki parayı ona göre harcaması beklenir. Ancak davranışsal finans ve kitle psikolojisi çalışmaları, insan beyninin değer biçerken bu soğuk matematiksel formülleri sinsi bir şekilde tamamen devre dışı bıraktığını ortaya koymuştur. Beynimiz, bir varlığın gerçek değerini bağımsız olarak analiz etmek yerine, o varlıkla ilgili karşılaştığı ilk sayısal veriyi mutlak bir referans noktası olarak kabul eder ve tüm rasyonel harcama kararlarını bu sinsi referansın etrafında şekillendirir.

Finans ve psikoloji literatüründe insan bütçesini sinsi bir şekilde sabote eden bu bilişsel tuzağa Çıpalama Etkisi (Anchoring Effect) denmektedir. İlk kez Amos Tversky ve Daniel Kahneman tarafından formüle edilen bu kavram, modern pazarlama dünyasının, emlak sektörünün ve finansal piyasaların tüketici cüzdanlarını avlamak adına kullandığı en sinsi ve en etkili psikolojik silahlardan biridir.

Çıpalama Etkisinin Matematiksel ve Psikolojik Anatomisi​

İnsan beyni, karmaşık finansal durumlar ve belirsizlikler karşısında karar verirken devasa bir enerji harcamak istemez. Bu yüzden kararları hızlandırmak adına sinsi bilişsel kısayollara (heuristics) başvurur. Bir ürünün gerçek ve rasyonel değerini bilmediğimizde veya piyasa dalgalı olduğunda, önümüze atılan ilk rakam, beynimizin derinliklerine sinsi bir gemi çıpası gibi oturur. Buradan sonra duyacağımız tüm diğer fiyatları, o ilk çıpayla kıyaslayarak rasyonelleştirmeye çalışırız; o çıpanın gerçekle hiçbir bağı olmasa bile.

Kahneman ve Tversky bunun ne kadar sinsi bir mekanizma olduğunu kanıtlamak için harika bir deney yaptılar. Deneklerin önünde tamamen hileli, sadece 10 ya da 65 sayılarında duran bir çarkıfelek çevirdiler. Çark durduktan hemen sonra deneklere şu soruyu sordular: "Birleşmiş Milletler üyesi Afrika ülkelerinin oranı yüzde kaçtır?"

Rasyonel olarak çarktan çıkan sayı ile bu sorunun cevabı arasında hiçbir bağ olamazdı. Ancak sinsi çıpalama mekanizması anında devreye girdi. Çarkta 10 sayısını gören deneklerin ortalama tahmini %25 olurken; 65 sayısını görenlerin ortalama tahmini %45 çıktı. Beyin, tamamen alakasız ve rastgele bir rakama sinsi bir şekilde çıpalanmış ve gerçeklik algısını o rakama göre bükmüştü.

Pazarlama Dünyasında Tüketiciyi Avlayan Çıpalar​

Modern e-ticaret platformları, lüks restoranlar ve perakende devleri, Goodhart Kanunu veya diğer pazarlama hilelerinde olduğu gibi çıpalama etkisini bütçemizi sinsi bir şekilde eritmek adına kusursuz birer makine gibi kullanırlar.

Günlük hayatta cüzdanımızı sinsi harcama tuzaklarına düşüren en yaygın çıpalama stratejileri şunlardır:

  • Sözde İndirim İllüzyonu: Bir mağazaya veya online alışveriş sitesine girdiğinizde bir montun üzerinde devasa bir yazı görürsünüz: ~~5.000 TL~~ yerine sadece 1.990 TL. Buradaki sinsi çıpa 5.000 TL'dir. Beyniniz montun kumaş kalitesini, üretim maliyetini veya ona gerçekten ihtiyacınız olup olmadığını sorgulamayı rasyonel olarak anında bırakır. Tek odaklandığınız şey, 5.000 TL'lik bir varlığı 1.990 TL'ye alarak sinsi bir şekilde 3.010 TL kâr ettiğiniz illüzyonudur. Oysa o montun gerçek piyasa değeri zaten hiçbir zaman 5.000 TL olmamıştır.
  • Menü Mühendisliği (Abonelik Paketleri): Bir yazılım şirketinin internet sitesine girdiğinizde önünüze üç abonelik paketi sunulur: Temel Paket (100 TL), Profesyonel Paket (300 TL) ve Kurumsal Paket (1.500 TL). Buradaki sinsi çıpa 1.500 TL'lik Kurumsal Pakettir. Şirket bu paketi neredeyse hiç kimsenin satın almayacağını çok iyi bilir. Bu devasa rakam, ortadaki 300 TL'lik Profesyonel Paketin göze sinsi bir şekilde "aşırı ucuz ve rasyonel bir fırsat" gibi görünmesini sağlamak amacıyla oraya koyulmuş psikolojik bir çıpadır.
  • Miktar Sınırlamaları: Süpermarketlerde karşılaştığımız "Müşteri başına maksimum 6 adetle sınırlıdır" ibaresi sinsi bir çıpadır. Normalde sadece 1 adet alıp çıkacak olan tüketici, beynindeki o "6" çıpası yüzünden sinsi bir panikle harcama iştahını kabartır ve sepetine rasyonel hiçbir ihtiyacı yokken 3-4 adet ürün doldurur.

Finansal Piyasalarda ve Borsada Çıpalama Körlüğü​

Çıpalama etkisi sadece market raflarında kalmaz; profesyonel yatırımcıların ve borsa aktörlerinin de bütçelerini sinsi bir şekilde darmadağın eden sistemik bir körlük yaratır. Borsada işlem yapan bir yatırımcının en büyük sinsi çıpası, hisse senedini veya kripto varlığı satın aldığı o ilk maliyet fiyatıdır.

Örneğin, bir yatırımcı sinsi bir popülarite dalgasına kapılarak X hissesini zirve noktası olan 100 TL’den satın almış olsun. Kısa süre sonra şirketin bilançosunda sinsi bozulmalar başlar, sektör krize girer ve hisse fiyatı 40 TL’ye kadar geriler. Rasyonel bir analize göre, şirketin geleceği karanlıktır ve kalan sermayeyi kurtarmak adına zararı kesmek en mantıklı adımdır. Ancak yatırımcı, kafasındaki o "100 TL" çıpasına sinsi bir şekilde rehin olmuştur. "Bu hisse bir ara 100 TL'ydi, demek ki gerçek değeri bu, yeniden oraya çıkana kadar asla satmam" sinsi inadıyla bekler. Yatırımcı, piyasanın yeni ve rasyonel gerçeklerini kabul etmek yerine, geçmişteki hayali bir zirve rakamına çıpalanarak bütçesini sinsi bir erime sürecine mahkum eder.

Benzer şekilde, ev veya araba satarken de mal sahipleri piyasanın tepe yaptığı dönemdeki sinsi fiyatları kafalarında çıpa yaparlar. Piyasa durgunluğa girip fiyatlar rasyonel seviyelere çekilse bile, o sinsi çıpayı kıramadıkları için varlıklarını satamaz ve likidite tuzağına düşerler.

Çıpalama etkisi, finansal dünyada insan rasyonelliğinin ilk gördüğü sayısal veri karşısında nasıl saniyeler içinde teslim olabileceğinin en net kanıtıdır. Bütçenizi bu sinsi psikolojik manipülasyonlardan ve harcama tuzaklarından korumanın yegane yolu, önünüze sunulan fiyat etiketlerini veya borsa rakamlarını asla mutlak birer gerçeklik olarak kabul etmemektir. Bir harcama veya yatırım kararı verirken, geçmişteki fiyatların ya da üstü çizilmiş sinsi rakamların yarattığı illüzyonları tamamen çöpe atmak zorundasınız. Sorulması gereken tek rasyonel soru, o varlığın şu anki güncel koşullarda, eldeki taze nakit karşılığında nesnel olarak bu parayı hak edip etmediğidir. Çıpaları kırmayı başaramayanlar, finansal sistemin sinsi akıntıları arasında sürüklenip bütçelerini batırmaya mahkumdur.

  • Soru Soru
Yeşil Badana (Greenwashing): Şirketlerin Sürdürülebilirlik Reklamlarının Ekonomik Mantığı

Yeşil Badana (Greenwashing): Şirketlerin Sürdürülebilirlik Reklamlarının Ekonomik Mantığı​

Modern finans ve küresel ticaret ekosisteminde tüketicilerin ve yatırımcıların rasyonel tercihleri radikal bir dönüşüm geçirmektedir. Artık bir şirketin sadece kâr elde etmesi, pazar payını büyütmesi veya ucuz ürün sunması küresel sermaye piyasalarında tek başına yeterli bir başarı metriği olarak kabul görmemektedir. İklim krizi, çevre kirliliği ve sinsi kaynak tükenmesi gibi küresel riskler karşısında, markaların çevreye ne kadar duyarlı olduğu, karbon ayak izini nasıl yönettiği ve sürdürülebilirlik ilkelerine ne derece uyduğu, bütçe yönetimlerinin en stratejik başlığı haline gelmiştir. Ancak bu "yeşil" dönüşüm, her zaman göründüğü kadar samimi ve rasyonel ilerlemez. Birçok dev şirket, üretim süreçlerini gerçekten çevre dostu hale getirmenin devasa maliyetlerinden sinsi bir şekilde kaçınmak adına, bütçelerini gerçek bir dönüşüme değil, sinsi bir algı ve halkla ilişkiler (PR) kampanyasına yatırırlar.

Finans ve pazarlama literatüründe şirketlerin kendilerini asıllarından çok daha çevreci, sürdürülebilir ve doğa dostu gösterme çabasına Yeşil Badana (Greenwashing) denmektedir. Bu kavram, kapitalist sistemin tüketici vicdanını ve kurumsal sorumluluk trendlerini nasıl sinsi birer pazarlama enstrümanına ve finansal harcama tuzağına dönüştürdüğünü açıklayan asimetrik bir ekonomik modeldir.

Yeşil Badananın Finansal Mantığı: Maliyet Optimizasyonu​

Bir şirketin üretim bandını, tedarik zincirini ve lojistik ağını gerçekten sürdürülebilir hale getirmesinin rasyonel faturası astronomik seviyelerdedir. Örneğin, plastik ambalaj kullanan küresel bir hızlı tüketim markasının, tamamen geri dönüştürülebilir ve doğada çözünür ham maddelere geçmesi, fabrikalardaki tüm makine parkurunun yenilenmesini, tedarikçilerin sinsi bir şekilde değiştirilmesini ve ürün maliyetlerinin katlanmasını zorunlu kılar. Bu durum, şirketin kısa vadeli kâr marjlarını sinsi bir baskı altına alır ve hisse senedi değerlemelerini olumsuz etkileyebilir.

İşte tam bu noktada, kurumsal yönetimler için çok daha ucuz, pratik ve sinsi bir finansal formül devreye girer: Gerçek dönüşüm yerine, dönüşüm illüzyonu yaratmak. Şirket, üretimi değiştirmek için harcayacağı 100 milyon dolarlık devasa bir bütçe yerine; paketlerin üzerine sinsi bir yaprak logosu koymak, reklam filmlerinde yeşil tonları öne çıkarmak ve "2050 yılında karbon nötr olma sözü" vermek gibi sinsi PR hamlelerine sadece 2-3 milyon dolar harcamayı rasyonel bir maliyet optimizasyonu olarak görür. Az harcamayla, yüksek bilinçli tüketicinin harcama iştahı ve cüzdanı sinsi bir şekilde hedeflenmiş olur.

Sinsi Yeşil Badana Stratejileri: Tüketici Nasıl Avlanıyor?​

Pazarlama dünyası, yeşil badana operasyonlarını yürütürken insan beyninin bilişsel kısayollarını ve rasyonel düşünme tembelliğini sinsi bir disiplinle manipüle eder.

Süreç genellikle şu sinsi stratejiler üzerinden yürütülür:

  • Muallak ve İçi Boş Kavramlar: Ürünlerin üzerine hiçbir bilimsel veya yasal dayanağı olmayan "Doğal", "Çevre Dostu", "Yüzde 100 Organik Hissiyatlı" gibi sinsi ve ucu açık ibareler eklenir. Tüketici bu kelimeleri gördüğünde, ürünün arka planındaki sinsi kimyasal üretim süreçlerini sorgulamayı rasyonel olarak anında bırakır.
  • Gizli Ödünleşmeler (Hidden Trade-offs): Bir giyim markası, sinsi bir reklam kampanyasıyla "Geri dönüştürülmüş plastikten üretilen sürdürülebilir mont" koleksiyonunu tanıtır. Ancak o montun dünyanın öbür ucundaki sömürü fabrikalarında (sweatshops), çocuk işçiler çalıştırılarak, kömür enerjisiyle üretildiği ve lojistik olarak dünyaya yayılırken devasa karbon saldığı sinsi bir şekilde perdelenir. Tek bir olumlu özellik, sistemik çürümeyi örtbas etmek için sinsi bir kalkan yapılır.
  • Karbon Ofsetleme (Carbon Offsetting) İllüzyonu: Şirketler, doğaya saldıkları milyonlarca ton zehirli gazın faturasını gerçekten azaltmak yerine, sinsi bir finansal mahsuplaşma yöntemi seçerler. Gelişmekte olan ülkelerde kağıt üstünde ağaç dikme projelerine fon aktararak kendi sinsi günahlarını temizlediklerini (indulgences) iddia ederler. Fabrika bacası tütmeye devam ederken, bilançoda yeşil bir başarı hikayesi parlatılır.

Finans Sektöründe Yeşil Badana: ESG ve Yatırım Tuzakları​

Yeşil badana sadece market raflarında veya tekstil mağazalarında kalmamış, modern finans dünyasının ve bütçe yönetimlerinin de tam kalbine sızmıştır. Son yıllarda borsalarda ve fon yönetimlerinde ESG (Çevresel, Sosyal ve Yönetişimsel) kriterleri tam bir yatırım çılgınlığına dönüşmüştür. Milyarlarca dolarlık devasa fonlar, rasyonel olarak sadece ESG skoru yüksek olan "sürdürülebilir" şirketlerin hisse senetlerine yatırılmaktadır.

Ancak bu sistem de sinsi bir Goodhart Kanunu kurbanı olmuştur. Derecelendirme kuruluşlarının belirlediği karmaşık ve esnek ESG kriterleri, finansal elitler ve dev şirketler tarafından sinsi bir şekilde "hacklenmiştir". Bir tütün şirketi veya silah üreticisi, yönetim kurulundaki kadın oranını artırarak ya da fabrikasının çatısına sinsi güneş panelleri koyarak ESG puanını yapay olarak şişirebilmekte ve kendisini "yeşil fonların" sığınağına rasyonel bir şekilde atabilmektedir. Sonuç olarak, dünyayı gerçekten daha yaşanabilir kılmak amacıyla bir araya getirilen milyarlarca dolarlık yatırım bütçeleri, sinsi bir finansal tiyatronun ve yeşil badana endüstrisinin yakıtına dönüşmektedir.

Yeşil badana, sürdürülebilirlik kavramının kapitalist piyasa mekanizmaları tarafından sinsi bir şekilde nasıl içinin boşaltıldığının en net makroekonomik kanıtıdır. Bütçelerini ve harcama kararlarını bu sinsi illüzyonlardan korumak isteyen rasyonel aktörler, markaların parlak yeşil ambalajlarına veya duygusal reklam filmlerine bakarak strateji kuramazlar. Bir şirketin gerçek anlamda çevreci olup olmadığını anlamanın yegane yolu, sinsi PR sloganlarının ötesine geçerek; bağımsız denetim raporlarını, tedarik zincirinin şeffaflığını ve şirketin finansal bütçesini reklam ajanslarına mı yoksa gerçek Ar-Ge ve karbon azaltım teknolojilerine mi harcadığını rasyonel bir süzgeçten geçirmektir.

  • Soru Soru
Sunk Cost (Batık Maliyet) Yanılgısı: Zarar Eden Yatırımlardan Neden Çıkamıyoruz?

Sunk Cost (Batık Maliyet) Yanılgısı: Zarar Eden Yatırımlardan Neden Çıkamıyoruz?​

Finansal piyasalarda işlem yapan, bir iş fikrine sermaye yatıran veya kişisel bütçesini yöneten her aktörün temel amacı, rasyonel kararlar alarak kârını maksimize etmek ve zarardan kaçınmaktır. Matematiksel olarak oyun planı nettir: Bir yatırım veya proje artık kazanç getirmiyorsa, geleceğe dönük potansiyeli tamamen tükenmişse ve zararı büyütüyorsa, o varlığı elden çıkarmak en rasyonel adımdır. Ancak gerçek dünyada insan psikolojisi, soğuk rakamların ve mantık kurallarının sinsi bir şekilde dışına çıkar. Yatırımcılar, tamamen batmış ve kurtarılması imkansız olan projelere, hisse senetlerine veya iş ortaklıklarına sinsi bir inatla para pompalamaya devam ederler.

Davranışsal finans literatüründe insan bütçesini eriten bu en yaygın bilişsel tuzağa Sunk Cost (Batık Maliyet) Yanılgısı denmektedir. Bu kavram, geçmişte yapılan ve geri döndürülmesi rasyonel olarak artık imkansız olan harcamaların (zaman, emek, para), geleceğe dönük verilmesi gereken stratejik kararları sinsi bir şekilde sabote etmesi durumunu açıklar.

Batık Maliyet Nedir? Geçmişin Sinsi Prangası​

Ekonomi teorisinde batık maliyet; geçmişte ödenmiş, ne yapılırsa yapılsın geri alınması veya telafi edilmesi mümkün olmayan harcamaları ifade eder. Rasyonel bir karar alma sürecinde batık maliyetlerin matematiksel değeri sıfır kabul edilmelidir. Geleceğe yönelik bir adım atılırken sorulması gereken tek soru şudur: "Buradan sonra atacağım adımın bana getireceği ek maliyet ve elde edeceğim ek fayda nedir?"

Ancak insan beyni, doğası gereği kaybetmekten nefret eder (loss aversion). Geçmişte harcanan parayı veya emeği sinsi bir şekilde "kutsallaştıran" yatırımcı, sırf o ana kadar yaptığı harcamalar boşa gitmesin diye, gelecekte daha büyük kayıplara yol açacağı kesin olan kararlar almaya devam eder.

Süreç finansal kararlarda şu sinsi adımlarla ilerler:

  • Hatalı Başlangıç: Yatırımcı, derinlemesine analiz etmeden veya sinsi bir popülarite dalgasına kapılarak bir varlık satın alır.
  • Zararın Başlaması: Piyasa koşulları değişir, varlık değer kaybetmeye başlar ve projenin geleceği sinsi bir şekilde kararır.
  • Maliyet Düşürme (Averaging Down) Tuzağı: Yatırımcı, hatasını kabul edip zararı kesmek (stop-loss) yerine, "O kadar para yatırdım, şimdi çıkarsam hepsi çöp olur" sinsi düşüncesiyle, düşen varlığa daha fazla nakit yatırarak bütçesini tamamen tehlikeye atar. Geçmişteki harcama, gelecekteki rasyonelliği sinsi bir şekilde rehin almıştır.

Concorde Sendromu: Devletlerin ve Şirketlerin Milyar Dolarlık İnadı​

Batık maliyet yanılgısı sadece bireysel küçük yatırımcıları değil, devasa şirketleri ve hükümetleri de sinsi bir şekilde avlayan sistemik bir körlüktür. Finans tarihinde bu durumun en somut ve en popüler örneği, süpersonik yolcu uçağı Concorde projesidir. Bu yüzden literatürde bu tuzağa Concorde Sendromu da denir.

İngiliz ve Fransız hükümetleri, 1960’larda ortaklaşa ses hızını aşan ticari bir yolcu uçağı geliştirmek için devasa bir bütçe ayırdılar. Ancak projenin daha ortalarındayken, uçağın operasyonel maliyetlerinin aşırı yüksek olduğu, sinsi bir yakıt canavarı olduğu ve hiçbir zaman rasyonel olarak kâr edemeyeceği kesinleşti.

Uçak finansal bir ölü doğmuştu. Ancak her iki hükümet de projenin fişini çekmek yerine, sinsi bir prestij ve "buraya kadar milyarlarca sterlin/frank harcadık, şimdi vazgeçersek projenin çöp olduğunu kabul etmiş oluruz" psikolojisiyle projeye milyarlarca dolar daha pompalamaya devam ettiler. Sonuç; hiçbir zaman bütçesini amorti edemeyen, sinsi bir zarar makinesine dönüşen ve en nihayetinde tamamen hangara çekilen devasa bir finansal yıkım oldu. Geçmişteki batık maliyet, rasyonel bir uyanışı onlarca yıl sinsi bir şekilde geciktirmişti.

Bireysel Finansta ve Girişimcilikte Sinsi Batık Maliyet Tuzakları​

Modern iş dünyasında ve günlük harcama alışkanlıklarımızda batık maliyet yanılgısı her gün bütçemizi sinsi bir şekilde kemirmeye devam eder:

  • Batık Girişimler: Bir girişimci, büyük umutlarla açtığı e-ticaret sitesi veya fiziksel dükkan için 500.000 TL harcamıştır. Aradan geçen bir yılda dükkanın hiçbir şekilde iş yapmayacağı rasyonel verilerle kanıtlanmıştır. Ancak girişimci, "Bu dükkana bir yılımı ve tüm birikimimi verdim" sinsi duygusallığıyla, kredi çekerek batmakta olan dükkana taze nakit enjekte etmeye devam eder. O dükkan artık bir iş yeri değil, sermayeyi sinsi bir şekilde yutan kara bir deliktir.
  • Finansal Piyasalarda İnatlaşma: Borsada veya kripto para piyasalarında, projesi tamamen çökmüş, kurucuları sinsi bir şekilde projeyi terk etmiş bir altcoini veya hisseyi, sırf tepeden çok büyük paralarla satın aldığı için satamayan milyonlarca yatırımcı vardır. Yatırımcı, o paranın çoktan "batık bir maliyet" olduğunu kabul edip kalan küçük sermayeyi üretken alanlara kaydırmak yerine, ekran karşısında sinsi bir mucize bekleyerek zaman kaybeder.
Batık Maliyet Yanılgısı, finans dünyasında geçmişe saplanıp kalmanın geleceği nasıl darmadağın edebileceğinin en sinsi kanıtıdır. Bütçeyi bu harcama tuzağından korumanın ve rasyonel kalabilmenin yegane yolu, finansal kararlar verirken geçmişte harcanan parayı veya emeği tamamen unutmaktır. Geçmiş ölmüştür ve geri getirilemez. Önemli olan, eldeki mevcut varlıkların ve kalan taze nakdin şu andan itibaren en yüksek getiriyi nerede sağlayacağıdır. Sinsi duygusal bağları ve "zararı kabul etme" korkusunu bir kenara bırakıp, rasyonel bir matematikle zararı zamanında kesebilmek, modern finans dünyasında ayakta kalabilmenin en büyük stratejik kuralıdır.

  • Soru Soru
Kumardan Yatırıma: Finansal Piyasalarda "Oyunlaştırma" (Gamification) Tehlikesi

Kumardan Yatırıma: Finansal Piyasalarda "Oyunlaştırma" (Gamification) Tehlikesi​

Geleneksel finans dünyasında yatırım yapmak, rasyonel bir sabır, derinlemesine bilanço analizi, risk yönetimi ve soğukkanlılık gerektiren son derece ciddi bir disiplindi. Bir hisse senedi veya finansal enstrüman satın almak, o şirketin gelecekteki nakit akışlarına ve üretken sermayesine sinsi bir ortaklık kurmak anlamına gelirdi. Ancak akıllı telefonların, komisyonsuz işlem sunan yeni nesil aracı kurum uygulamalarının ve kripto varlık ekosisteminin hayatımıza girmesiyle birlikte, finansal piyasaların bu soğuk ve analitik yapısı kökten değişti. Yatırım süreçleri, kullanıcıların harcama ve risk iştahını sürekli canlı tutmak adına sinsi bir dönüşüme uğradı ve tamamen Oyunlaştırıldı (Gamification).

Piyasalara katılımı kolaylaştıran bu pırıl pırıl dijital ara yüzler, arkalarında barındırdıkları sinsi psikolojik dürtmeler ve tasarım hileleriyle, yatırım yapma eylemini bir bilgisayar oyunu veya dijital kumarhane mekanizmasına çevirmiştir. Sonuç olarak, bütçesini büyütmek isteyen rasyonel aktörler kendilerini bir anda sinsi bir dopamin sarmalının ve kumardan farksız finansal harcama tuzaklarının içinde bulmaktadır.

Finansal Oyunlaştırma Nedir? Ara Yüzlerin Sinsi Psikolojisi​

Oyunlaştırma, özünde oyun dışı bağlamlara (finans, eğitim, sağlık) oyun elementlerinin (puanlar, rozetler, liderlik tabloları, anlık bildirimler) dahil edilerek kullanıcı bağlılığını ve etkileşimini artırma sanatıdır. Yeni nesil finansal platformlar (Robinhood gibi küresel devler ve onların yerel türevleri), bu teoriyi rasyonel analizlerin önüne sinsi bir barikat kurmak adına kusursuzca uygularlar.

Geleneksel bir borsa ekranı karmaşık grafikler, derinlik tabloları ve soğuk verilerle doluyken; oyunlaştırılmış finans uygulamaları parlak neon renkler, basitleştirilmiş çizgiler ve adeta bir mobil oyunu andıran dinamik ara yüzler sunar:

  • Ödül İllüzyonu ve Konfetiler: Kullanıcı uygulamaya ilk kez para yatırdığında veya bir hisse senedi satın aldığında ekrandan sanal konfetiler patlar, tebrik mesajları ve şans kutuları açılır. Beyin, bu sinsi görsel ödüller sayesinde yatırım yapmayı rasyonel bir risk yönetimi olarak değil, anlık bir başarı ve eğlence aracı olarak kodlar.
  • Sonsuz Kaydırma ve Popüler Listeler: Tıpkı sosyal medya uygulamalarındaki sonsuz akışlar gibi, bu platformlar da kullanıcının önüne sinsi bir şekilde "En Çok Kazandıranlar", "Şu An Trend Olanlar" veya "Günün En Popüler Varlıkları" gibi listeler yığarlar. Amaç, yatırımcıyı derinlemesine araştırma yapmaktan alıkoyarak kaçırma korkusunu (FOMO) tetiklemek ve onu sinsi bir hızla işleme zorlamaktır.

Dopamin Sarmalı ve Sinsi "Al-Sat" (Day Trading) Bağımlılığı​

Oyunlaştırılmış finansal sistemin en büyük başarı metriği, kullanıcının platformda geçirdiği süre ve gerçekleştirdiği işlem hacmidir. Komisyonsuz işlem sunan platformlar bile, emir akışı satışı (Payment for Order Flow) veya sinsi makas aralıkları (spread) üzerinden para kazanırlar. Dolayısıyla, bir yatırımcının rasyonel bir kararla sağlam bir hisseyi alıp 5 yıl boyunca hiçbir şeye dokunmadan beklemesi (HODL / Buy and Hold), bu platformların bütçe çıkarlarına tamamen aykırıdır. Şirketlerin yaşaması için kullanıcının sinsi bir hırsla sürekli "Al-Sat" yapması gerekir.

Bu sinsi sürekliliği sağlamak için uygulamalar, piyasa dalgalanmalarını anlık anlık bildirimler (push notifications) ile birer heyecan fırtınasına dönüştürürler. "X varlığı %5 yükseldi!", "Y varlığında hacim patlaması!" gibi sinsi dürtmeler, kullanıcının beyninde sürekli bir dopamin salgısı yaratır. Yatırımcı, rasyonel bir strateji gütmeyi tamamen unutarak, sadece ekran başındaki o anlık aksiyonun ve kumarbaz heyecanının esiri olur. Yapılan akademik araştırmalar, finansal platformların oyunlaştırılması arttıkça, bireysel yatırımcıların portföy devir hızlarının (işlem sıklıklarının) katlandığını, ancak sinsi bir yan etki olarak işlem başına elde ettikleri kârlılık oranlarının dramatik biçimde düştüğünü göstermektedir. Kumarhane her zaman kazanır; çünkü içerideki oyuncu rasyonelliğini kaybetmiştir.

Finansal Okuryazarlığın Sinsi Bir Şekilde Yok Edilmesi​

Finansal piyasaların bu oyunlaştırılmış yapısı, özellikle genç ve deneyimsiz yatırımcı kitleleri üzerinde sinsi bir finansal okuryazarlık körlüğü yaratmaktadır. Platformlar, hisse senedi opsiyonları veya kaldıraçlı işlemler gibi son derece karmaşık, matematiksel risk analizi gerektiren ve kurumsal devlerin bile batabildiği türev araçları, adeta bir video oyununda "ekstra can" veya "güçlendirici paket" satın almak kadar basit birer tıklama eylemine indirgemiştir.

Kullanıcı, tek bir tuşa basarak bütçesinin katbekat üzerinde bir riskin altına girdiğinin, yani sinsi bir finansal uçurumun kenarında durduğunun rasyonel olarak farkına bile varamaz. Kayıplar yaşandığında ise, dijital ekranın yarattığı o gerçeklikten kopuk illüzyon yüzünden, eksilen şeyin gerçek dünyadaki alın teri ve geleceği olduğunu sinsi bir şekilde algılamakta zorlanır. Ta ki banka hesapları tamamen boşalana veya bütçe disiplini tamamen darmadağın olana kadar.

Finansal piyasalarda oyunlaştırma, teknolojinin insan psikolojisindeki zaafları paraya dönüştürmek adına kullandığı en modern ve en sinsi silahlardan biridir. Akıllı telefonlardaki o pırıl pırıl ara yüzlerin, konfetilerin ve anlık bildirimlerin arkasında, trilyonlarca dolarlık acımasız ve rasyonel bir finansal çarkın döndüğü gerçeği asla unutulmamalıdır. Portföyünü ve bütçesini bu sinsi harcama tuzağından korumak isteyen bir yatırımcının yapması gereken ilk stratejik hamle, yatırım eylemini bir eğlence veya dopamin kaynağı olarak görmeyi tamamen bırakmaktır. Gerçek ve rasyonel yatırım; sabırlı, sıkıcı, analitik ve sinsi ara yüzlerin getirdiği heyecan dalgalarından tamamen arındırılmış matematiksel bir disiplin oyunudur.

  • Soru Soru
Plasebo Enflasyonu: Gerçek Bir Neden Yokken Sadece Zam Beklentisiyle Fiyatların Artması

Plasebo Enflasyonu: Gerçek Bir Neden Yokken Sadece Zam Beklentisiyle Fiyatların Artması​

Makroekonomi teorilerinde enflasyon, genellikle iki temel nedene dayandırılır: Ya piyasada mal ve hizmetlere olan talebin arzı aşmasıyla tetiklenen "Talep Enflasyonu" ya da hammadde, lojistik, enerji ve işçilik maliyetlerinin yükselmesiyle ortaya çıkan "Maliyet Enflasyonu". Klasik modellerde bu iki somut unsurdan biri yoksa, fiyat genel düzeyinin durduk yere yükselmesi rasyonel olarak beklenmez. Ancak ekonomi, sadece soğuk matematiksel formüllerden ve arz-talep grafiklerinden ibaret değildir; insan psikolojisinin, korkularının ve beklentilerinin sinsi bir şekilde yönlendirdiği canlı bir organizmadır. Piyasada ne maliyetleri artıracak somut bir şok ne de talebi patlatacak bir likidite bolluğu varken, sadece fiyatların gelecekte artacağına dair kolektif inanç yüzünden enflasyonun gerçekten tırmanmaya başlamasına ekonomi literatüründe Plasebo Enflasyonu veya Beklenti Enflasyonu (Inertial/Expected Inflation) denmektedir.

Tıpta hiçbir iyileştirici özelliği olmayan boş bir hapın, hastanın iyileşeceğine olan güçlü inancı sayesinde fiziksel bir tedavi yaratması durumuna plasebo etkisi denir. Finans dünyasında ise bu sinsi mekanizma tamamen tersine çalışır: Zararsız ve durağan bir ekonomik ortamda, aktörlerin sinsi bir zam fırtınası geleceğine dair duyduğu korku, piyasayı gerçekten hasta ederek kendi kendini gerçekleştiren bir kehanete (self-fulfilling prophecy) dönüşür.

Plasebo Etkisinin Finansal Anatomisi ve Beklenti Kanalları​

Plasebo enflasyonunun fitilini ateşleyen şey, somut veriler değil, sinsi algı yönetimi ve güvensizlik ortamıdır. Geçmişinde yüksek enflasyon travmaları olan veya döviz kurlarının, akaryakıt fiyatlarının sürekli dalgalandığı kırılgan ekonomilerde hanehalkı ve üreticiler her an tetikte yaşarlar. Resmi makamlar veya iktisadi göstergeler her şeyin stabil olduğunu söylese bile, sokakta sinsi bir zam fısıltısı yayıldığı an rasyonel aktörlerin bütçe koruma refleksleri tamamen değişir.

Bu sinsi süreç piyasada iki ana kanal üzerinden ilerler:

  • Tüketici Kanalı (Öne Çekilen Talep): Bireyler, ihtiyaç duydukları bir ürünün (örneğin bir cep telefonunun, otomobilin veya temel gıda maddesinin) fiyatının önümüzdeki ay sinsi bir şekilde artacağına inanırlarsa, o ürünü gelecekte değil hemen bugün satın almayı rasyonel bir karar olarak görürler. Tüketicilerin harcamalarını kitlesel olarak bugüne yığması, yapay ve sinsi bir talep patlaması yaratır. Mağazaların önünde kuyruklar oluşturan bu yapay iştah, satıcıların fiyatları gerçekten yukarı çekmesine rasyonel bir zemin hazırlar.
  • Üretici ve Satıcı Kanalı (Risk Primi): Bir toptancı veya perakendeci, sattığı malı yarın yerine koyarken daha fazla ödeyeceği korkusuna kapılırsa, maliyetleri henüz tek bir kuruş artmamışken sinsi bir hamleyle etiketleri değiştirir. Satıcı, gelecekteki olası zarardan korunmak adına fiyatın üzerine sinsi bir "beklenti riski primi" ekler. Zincirleme olarak tüm tedarikçiler aynı sinsi refleksle hareket ettiğinde, piyasadaki tüm fiyatlar durduk yere kalıcı olarak yukarı itilmiş olur.

Kendi Kendini Besleyen Sinsi Enflasyon Ataleti​

Plasebo enflasyonunun en tehlikeli yönü, bir kez sisteme sinsi bir virüs gibi girdiğinde kolay kolay temizlenemeyen bir Enflasyon Ataleti (Inflation Inertia) yaratmasıdır. Fiyatlar bir kez hiçbir mantıklı neden yokken sırf beklentiler yüzünden yükseldiğinde, bu durum toplumun genel sözleşme ve bütçe yapısını da sinsi bir şekilde bozar.

İşçiler ve sendikalar, geçmiş aylarda yaşanan ve gelecekte de süreceğine inandıkları bu sinsi fiyat artışlarından korunmak adına işverenlerden yüksek oranlarda maaş zamları talep etmeye başlarlar. Ev sahipleri kiraları, okullar eğitim ücretlerini, restoranlar menülerini hep bu "gelecekte ne olacağı belli değil" sinsi koruma içgüdüsüyle rasyonel sınırların çok üzerinde artırırlar. Sonuç olarak, başlangıçta sadece sinsi bir psikolojik korkudan ve plasebo etkisinden ibaret olan enflasyon; ücretlerin ve maliyetlerin de yapay olarak şişirilmesiyle birlikte, ekonominin tam göbeğine yerleşen, bütçeleri sinsi harcama tuzaklarına düşüren son derece somut, yapışkan ve kronik bir canavara dönüşür.

Merkez Bankalarının En Büyük Savaşı: Güven ve Kredi Mimarisi​

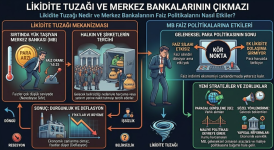
Makroekonomiyi yöneten merkez bankaları için plasebo enflasyonu ile mücadele etmek, klasik maliyet veya talep enflasyonu ile mücadele etmekten katbekat daha zordur. Eğer piyasada talep fazlası varsa faizleri artırır, likiditeyi kısar ve ekonomiyi rasyonel bir şekilde yavaşlatırsınız. Eğer maliyet şoku varsa geçici sübvansiyonlar veya lojistik optimizasyonlar devreye sokulabilir. Ancak sorun tamamen toplumun kafasındaki sinsi "zam beklentisi" ve plasebo etkisi ise, sadece matematiksel formüllerle yönlendirilen para politikaları çaresiz kalabilir.

Bu aşamada merkez bankalarının en stratejik silahı Sözlü Yönlendirme (Forward Guidance) ve itibar mimarisidir. Merkez bankası başkanının ve ekonomi yönetiminin sokağa, piyasa aktörlerine ve finans dünyasına verdiği mesajların inandırıcılığı, enflasyonist plasebo etkisini kırmanın yegane yoludur. Eğer toplum ekonomi yönetimine rasyonel bir güven duyuyorsa, atılan adımların sinsi fiyat artışlarını engelleyeceğine inanıyorsa, geleceğe dair zam korkusu sönümlenir. Tüketici harcamalarını öne çekmeyi bırakır, satıcı etiketlere hayali risk primleri eklemekten vazgeçer ve plasebo balonu sinsi bir şekilde söner. Ancak güvenin sarsıldığı, şeffaflığın kaybolduğu senaryolarda, en yüksek faiz oranları bile toplumun kafasındaki o sinsi "fiyatlar daha da artacak" inancını yıkmaya yetmez.

Plasebo enflasyonu, finansal piyasaların sadece arz-talep denklemleriyle değil, tamamen insan psikolojisinin ve kolektif güvenin sinsi dalgalanmalarıyla çalıştığının en somut kanıtıdır. Bütçelerini sinsi harcama ve fiyatlama tuzaklarından korumak isteyen rasyonel aktörler, sadece ham maliyet verilerine veya resmi enflasyon raporlarına bakarak strateji kuramazlar. Sokağın psikolojisini, toplumun gelecek beklentilerini ve ekonomi yönetimine duyulan rasyonel güven endeksini doğru analiz edemeyen hiçbir finansal oyun planı, plasebo etkisinin yarattığı o sinsi ve yıkıcı kehanet dalgasının altında ezilmekten kurtulamaz.

  • Soru Soru
Dijital Serflik: Veri Ekonomisinde Kullanıcıların Karşılıksız Değer Üretimi

Dijital Serflik: Veri Ekonomisinde Kullanıcıların Karşılıksız Değer Üretimi​

Modern dijital çağın en büyük finansal illüzyonlarından biri, sosyal medya platformlarının, arama motorlarının ve yapay zeka araçlarının kullanıcılara "tamamen ücretsiz" olarak sunulmasıdır. Akıllı telefonlarımız üzerinden tek bir tuşla dünyanın öbür ucundaki insanlarla iletişim kurabilmeyi, içerikler tüketebilmeyi veya bulut depolama servislerini kullanabilmeyi dijital bir özgürlük zirvesi olarak kabul ederiz. Ancak finansal sistemde hiçbir şey rasyonel olarak bedelsiz olamaz. Pırıl pırıl parlayan bu teknolojik vitrinin arkasında, feodal dönemin toprak köleliği sistemini dijital dünyaya taşıyan sinsi bir ekonomik sömürü modeli yatır: Dijital Serflik (Digital Serfdom).

Kullanıcılar olarak bizler, bu platformlarda geçirdiğimiz her saniye, beğendiğimiz her gönderi, yazdığımız her blog metni ve yüklediğimiz her fotoğraf ile devasa teknoloji şirketleri için milyarlarca dolar değerinde ham madde, yani veri (data) üretiriz. Karşılığında hiçbir finansal ücret almadan, tamamen kendi isteğimizle ve sinsi bir bağımlılık döngüsüyle yürüttüğümüz bu karşılıksız emek süreci, dijital ekonominin en büyük sinsi sermaye birikim motorudur.

Feodalizmden Dijital Dünyaya: Serf Kimdir?​

Orta Çağ feodalizminde serfler (toprak köleleri), mülkiyeti bir derebeye (senyör) ait olan topraklarda yaşayan ve çalışan insanlardı. Serfler fiziksel olarak zincirlenmemişlerdi ancak o toprağı terk etme özgürlükleri yoktu. Gün boyu tarlada çalışarak üretim yaparlar, ürettikleri değerin aslan payına derebeyi el koyar, karşılığında ise serflere sadece hayatta kalabilecekleri kadar gıda ve sinsi bir "güvenlik" illüzyonu sunulurdu.

Modern dijital ekonomide ise toprağın yerini dijital platformlar ve sunucular (Meta, Google, ByteDance vb.), derebeylerinin yerini teknoloji devleri, serflerin yerini ise milyarlarca internet kullanıcısı almıştır. Kullanıcılar, her gün saatlerce bu platformların dijital arazilerinde sinsi bir hırsla içerik üretir, etkileşim yaratır ve algoritmaları eğitirler. Teknoloji lordları, bu karşılıksız dijital emekten elde ettikleri verileri reklam verenlere sinsi ve hedefli pazarlama paketleri olarak satarak ya da yapay zeka modellerini fonlayarak trilyonlarca dolarlık piyasa değerlemelerine ulaşırlar. Kullanıcılara ödenen "ücret" ise sadece platformu kullanmaya devam etme izni ve sinsi bir dopamin salgısıdır.

Gözetim Kapitalizmi ve Karşılıksız Veri İşçiliği​

Dijital serfliğin finansal anatomisini en iyi açıklayan kavramlardan biri, ekonomist Shoshana Zuboff’un ortaya attığı Gözetim Kapitalizmi (Surveillance Capitalism) teorisidir. Bu sistemde, geleneksel fabrikaların yerini veri madenciliği algoritmalara bırakmıştır.

Süreç, tüketicinin ruhu bile duymadan şu sinsi aşamalarla ilerler:

  • Davranışsal Artı Değer: Platformlar sadece sizin bilerek paylaştığınız fotoğrafları almazlar. Bir gönderinin üzerinde kaç salise durduğunuz, ekranı hangi hızla kaydırdığınız, hangi saatlerde aktif olduğunuz gibi sinsi "davranışsal artıklar" da toplanır.
  • Yapay Zeka Eğitimi: Yapay zeka şirketleri, dil modellerini ve görsel üretim araçlarını eğitmek için internetteki milyonlarca kullanıcının yazdığı blog makalelerini, yorumları ve sanatsal üretimleri sinsi bir şekilde, tek bir kuruş telif ödemeden tararlar. Kullanıcılar, farkında olmadan kendilerini işsiz bırakabilecek o devasa algoritmaları kendi elleriyle besleyen sinsi birer veri işçisine dönüştürülmüştür.
  • Kitle Davranışının Değiştirilmesi: İşlenen bu veriler, sadece size uygun reklamlar göstermek için kullanılmaz; sinsi dürtme taktikleriyle gelecekteki harcama, tüketim ve hatta siyasi rasyonel tercihlerinizi manipüle etmek üzere tasarlanmış davranışsal tahmin ürünlerine dönüştürülür.

Ağ Etkisi (Network Effect) ve Dijital Sürgün Korkusu​

"Eğer sömürülüyorsak, neden bu platformları rasyonel bir kararla terk edip gitmiyoruz?" sorusunun cevabı, dijital serfliğin en sinsi prangası olan Ağ Etkisi (Network Effect) kavramında gizlidir. Bir dijital platformun değeri, o platformu kullanan insan sayısı arttıkça geometrik olarak katlanır.

Tüm arkadaşlarınızın, iş ağınızın, müşterilerinizin ve sosyal çevrenizin Instagram, WhatsApp veya LinkedIn gibi belirli dijital feodal topraklarda toplandığı bir dünyada, bir bireyin "ben bu sömürü sisteminden çıkıyorum" diyerek hesabını kapatması, sinsi bir toplumsal ve ekonomik intihardır. Platformu terk eden kişi, modern dünyada görünmez bir dijital sürgüne mahkum edilir. Şirketler, bu sinsi bağımlılık kilitlenmesini çok iyi bildikleri için, kullanıcı sözleşmelerini ve veri gizliliği kurallarını kendi bütçe çıkarları doğrultusunda fütursuzca esnetebilirler. Serf, toprağa bağlıdır; çünkü o toprağın dışı tam bir sosyal ve finansal karanlıktır.

Dijital serflik, veri odaklı yeni dünya düzeninde emeğin, mülkiyetin ve sermayenin nasıl sinsi bir şekilde şekil değiştirdiğinin en net makroekonomik kanıtıdır. "Ücretsiz" olan her dijital ürünün arkasında, asıl ürünün kullanıcının ta kendisi olduğu ve harcanan o sessiz zamanın karşılıksız bir sermayeye dönüştürüldüğü rasyonel bir gerçektir. Bu sinsi dijital feodalizmden tamamen kaçmak bugünün dünyasında pek mümkün olmasa da, finansal okuryazarlığı artırarak ekran başında harcadığımız süreyi disipline etmek, algoritmaların bizi sinsi birer harcama verisine dönüştürmesini engellemek ve dijital ayak izlerimizi rasyonel bir süzgeçten geçirmek, modern teknoloji lordlarının topraklarında tamamen köleleşmemek adına atılabilecek en stratejik ve en bağımsız adımdır.

  • Soru Soru
Bilanço Resesyonu: Şirketler Kâr Etmek Yerine Borç Ödemeye Başlarsa Ne Olur?

Bilanço Resesyonu: Şirketler Kâr Etmek Yerine Borç Ödemeye Başlarsa Ne Olur?​

Geleneksel makroekonomi teorilerinde resesyon (ekonomik durgunluk), genellikle merkez bankalarının faizleri çok fazla artırması, piyasada likiditenin kuruması veya tüketicilerin harcama iştahının sinsi bir şekilde azalmasıyla açıklanır. Bu klasik senaryoda çözüm rasyoneldir: Merkez bankası faizleri düşürür, bankacılık sistemine ucuz kredi pompalar ve şirketler yeniden borçlanarak yatırımlara başlar, böylece çarklar sinsi durgunluktan kurtulur. Ancak finans tarihinde, faizler sıfıra indirilse bile ne şirketlerin yeni kredi çektiği ne de ekonominin canlanabildiği çok daha derin ve tehlikeli bir durgunluk türü vardır.

Ekonomist Richard Koo tarafından kavramsallaştırılan bu sinsi finansal kilitlenmeye ekonomi literatüründe Bilanço Resesyonu (Balance Sheet Recession) denmektedir. Bu durum, piyasadaki aktörlerin temel motivasyonunun "kâr maksimizasyonu"ndan çıkıp, sinsi bir hayatta kalma dürtüsüyle "borç minimizasyonu"na kaydığı en yıkıcı makroekonomik kriz modellerinden biridir.

Balonların Patlaması ve Bilançolarda Açılan Sinsi Yaralar​

Bir bilanço resesyonunun fitili, genellikle borsada veya gayrimenkul piyasalarında yaşanan devasa varlık balonu patlamalarıyla ateşlenir. Şirketler ve rasyonel yatırımcılar, o pırıl pırıl parlayan yükseliş dönemlerinde agresif bir şekilde borçlanarak (kaldıraç kullanarak) aşırı pahalı evler, arsalar veya hisse senetleri satın alırlar. Şirketin bilançosunun aktif (varlıklar) kısmında bu şişmiş fiyatlar dururken, pasif (yükümlülükler) kısmında ise bankalara olan somut borçlar yer alır.

Varlık balonu aniden patladığında sinsi bir matematiksel felaket yaşanır:

  • Varlıkların Çöküşü: Şirketin sahip olduğu fabrikaların, arsaların veya finansal yatırımların piyasa değeri saniyeler içinde %50-%70 oranında erir. Bilançonun sol tarafı (aktifler) darmadağın olur.
  • Borcun Sabit Kalması: Varlıklar erirken, bankalara olan borçların nominal değeri sinsi bir şekilde tek bir sent bile azalmaz. Bilançonun sağ tarafı (pasifler) kaya gibi yerinde durmaktadır.
Sonuç, tam bir teknik iflas (insolvency) durumudur. Şirket operasyonel olarak harika kârlar elde ediyor, ürünlerini satıyor ve nakit akışı yaratıyor olsa bile; bilançosunun net değeri (özkaynakları) sinsi bir şekilde eksiye düşmüştür. Şirket kağıt üzerinde batıktır.

Kâr Etmeyi Unutup Borç Temizleme Psikolojisine Geçiş​

Teknik olarak batık ama operasyonel olarak canlı olan bu şirketlerin yöneticileri, rasyonel olarak tek bir sinsi amaca odaklanırlar: Şirketin durumunun piyasa tarafından fark edilip iflasa zorlanmasını engellemek adına, bilançodaki o devasa kara deliği acilen kapatmak.

Bu sinsi zorunluluk, tüm kurumsal stratejiyi kökten değiştirir. Normal şartlarda bir şirketin varlık amacı kâr etmek, yeni yatırımlar yapmak ve büyümektir. Ancak bilanço resesyonuna giren bir şirket, elde ettiği tüm operasyonel kârları, kazandığı tüm nakit akışlarını yeni bir fabrika açmak veya işçi almak için harcamaz. Şirket, eline geçen her kuruşu sinsi bir hırsla bankadaki borçlarını erkenden kapatmak (deleveraging) için kullanır.

Tam bu aşamada merkez bankalarının para politikası tamamen sinsi bir çaresizliğe gömülür. Merkez bankası faizleri %0'a indirse, ticari bankaların kasalarını ucuz likiditeyle doldursa bile hiçbir şirket yeni yatırım kredisi talep etmez. Çünkü şirketlerin sorunu kredinin pahalı olması değil, zaten mevcut borç yükünün altında eziliyor olmalarıdır. Kimse yeni bir borcun altına girmek istemez. Ekonomi genelinde kredi talebi tamamen çöker.

Kolektif Rasyonelliğin Yarattığı Sinsi Çöküş: Tasarruf Paradoksu​

Bilanço resesyonunu bireysel bir kriz olmaktan çıkarıp devasa bir makroekonomik buhrana dönüştüren şey, iktisattaki Yanılgı Terkibi (Fallacy of Composition) kuralıdır. Tek bir şirketin veya hanehalkının borçlarını ödemek için harcamalarını kesmesi ve tasarruf etmesi son derece rasyonel ve takdir edilesi bir davranıştır. Ancak ülkedeki tüm şirketler ve tüketiciler aynı anda, sinsi bir panikle borç ödemeye ve tasarruf etmeye başlarsa, makroekonomik çarklar anında kilitlenir.

Ekonomide birinin harcaması, her zaman bir başkasının sinsi geliridir. Herkes harcamayı kesip borç ödediğinde, toplam talep bıçak gibi kesilir. Şirketlerin satışları çöker, reel ekonomi küçülür, işsizlik patlar ve deflasyon sarmalı başlar. İronik bir şekilde, şirketler borçlarını azaltmak için yırtınırken, ekonominin küçülmesi yüzünden gelirleri daha da düştüğü için borç yükleri sinsi bir şekilde göreceli olarak daha da ağırlaşır. Japonya’nın 1990 sonrasındaki "Kayıp On Yılları", tamamen bu bilanço resesyonunun ve kolektif borç ödeme psikolojisinin yarattığı sinsi bir ekonomik kilitlenme modelidir.

Bilanço resesyonu, finansal sistemlerin sadece faiz oranlarıyla veya para basarak düzeltilemeyecek kadar derin yapısal ve psikolojik hasarlar alabileceğinin en sinsi kanıtıdır. Özel sektör kâr etmeyi tamamen unutup borç ödeme sığınağına çekildiğinde, ekonominin tamamen durmasını engelleyecek yegane güç, devletin bütçe disiplinini geçici olarak esnetip "son çare harcayıcısı" (spender of last resort) olarak devreye girmesidir. Sinsi bilanço açıklarını ve piyasanın borç temizleme matematiğini doğru okuyamayan bütçe yöneticileri, en agresif para politikalarıyla bile ekonomiyi canlandıramayacaklarını, çünkü yaralı bir bilançonun ucuz krediye değil, sadece sinsi zamana ve yapısal nakit desteğine ihtiyaç duyduğunu rasyonel bir şekilde kabul etmek zorundadır.

  • Soru Soru
Kırık Pencere Paradoksu: Savaş ve Yıkımların Ekonomiyi Büyüttüğü Yalanı

Kırık Pencere Paradoksu: Savaş ve Yıkımların Ekonomiyi Büyüttüğü Yalanı​

Ekonomik krizler, doğal afetler veya büyük çaplı yıkımların ardından, finans dünyasında ve ana akım medyada sinsi bir argümanın dile getirildiğine tanık oluruz: "Yıkım büyüktür ama inşaat sektörü canlanacak, fabrikalar yeni siparişler alacak, üretim artacak ve ekonomi sinsi bir doping etkisiyle büyüyecektir." Hatta bazı çevreler, savaşların ve felaketlerin istihdam yarattığını, çarkları döndürdüğünü rasyonel birer gerçek gibi savunur. Bu bakış açısı, modern makroekonomik verilerin (özellikle GSYİH / GSMH) sadece üretim hacmine odaklanan sinsi bir yanılsamasından ibarettir.

Fransız ekonomist Frédéric Bastiat tarafından 1850 yılında ortaya atılan bu sinsi yanılgıya ekonomi literatüründe Kırık Pencere Paradoksu (Broken Window Fallacy) veya Görünen ve Görünmeyenler Teorisi denmektedir. Paradoks, bir ekonomide sadece gözle görülebilen anlık harcamalara odaklanıp, o harcama yüzünden kaybedilen sinsi alternatif fırsat maliyetlerini yok saymanın rasyonel çöküşünü açıklar.

Paradoksun Anatomisi: Mahallenin Yaramaz Çocuğu​

Frédéric Bastiat, bu sinsi ekonomik yanılgıyı herkesin anlayabileceği basit bir mahalle hikayesi üzerinden somutlaştırır:

Bir yaramaz çocuk, fırıncının dükkanının camına taş atarak pencereyi kırar. Olayı gören mahalleli toplanır ve üzgün fırıncıyı teselli etmek için sinsi bir rasyonelleştirme yapmaya başlar: "Neyse ki camcı para kazanacak. Eğer camlar hiç kırılmasaydı, camcılık sektörü nasıl ayakta kalırdı? Şimdi fırıncı camcıya 6 frank ödeyecek, camcı bu parayla ayakkabıcıdan alışveriş yapacak, ayakkabıcı faturasını ödeyecek ve böylece mahalle ekonomisi canlanacak!"

Bu mantığa göre, camı kıran yaramaz çocuk, ekonomiyi sinsi bir şekilde fonlayan, çarkları döndüren bir kahramandır. Ancak Bastiat, tam bu noktada durur ve madalyonun görünmeyen sinsi yüzünü rasyonel bir şekilde ortaya koyar: Camın kırılması mahalle ekonomisine yeni bir sermaye veya refah eklememiştir; sadece mevcut bir sermayenin zorunlu ve sinsi bir şekilde yer değiştirmesine neden olmuştur.

Görünen ve Görünmeyenlerin Ekonomik Çatışması​

Kırık Pencere Paradoksu'nun çözümü, iktisat biliminin en temel kuralı olan fırsat maliyeti (opportunity cost) kavramında gizlidir. Bastiat, analizi iki boyuta ayırır:

  • Görünenler (Seen): Fırıncının camcıya ödediği 6 frank ve camcının bu parayla piyasada yarattığı yeni harcama dalgasıdır. Bu, gözle görülebilir, faturası kesilebilir ve makroekonomik tablolara (GSYİH büyüme oranlarına) artı değer olarak yazılabilir somut bir eylemdir.
  • Görünmeyenler (Unseen): Fırıncının cam kırılmasaydı o 6 frank ile yapacağı rasyonel harcamadır. Fırıncı, camı kırılmasaydı belki de o parayla eskiyen ayakkabısını değiştirecek veya fırınına yeni bir un çuvalı alacaktı. Sonuçta fırıncı, normal şartlarda hem sağlam bir cama hem de yeni bir ayakkabıya (iki varlığa) sahip olacakken; sinsi yıkım yüzünden sadece sağlam bir cama (tek varlığa) sahip olarak 6 frank kaybetmiştir. Ayakkabıcının kazanacağı sinsi gelir, camın kırılmasıyla sonsuza dek yok edilmiştir.
Dolayısıyla, net bütçe dengesine bakıldığında, toplum bir bütün olarak zenginleşmemiş; aksine sinsi bir şekilde bir ayakkabı değeri kadar fakirleşmiştir. Yıkım, harcama yaratır ama zenginlik yaratmaz.

Savaşlar, Doğal Afetler ve Makroekonomik Büyüme Yanılsaması​

Modern finans dünyası, depremler, kasırgalar veya savaşların ardından Kırık Pencere Paradoksu’nun sinsi esiri olmaya devam eder. Bir şehir sinsi bir depremle darmadağın olduğunda, takip eden aylarda o ülkenin inşaat, çimento ve demir-çelik sektörleri tavan yapar. Milyarlarca dolarlık bütçeler harcanarak şehir yeniden inşa edilir. İstatistik büroları, harcanan bu devasa paraları "ekonomik büyüme" olarak raporlar.

Ancak bu büyüme rasyonel bir refah artışı değildir; sinsi bir sermaye ikamesidir. Devletin ve hanehalkının o şehri yeniden ayağa kaldırmak için harcadığı milyarlarca dolar, eğer deprem olmasaydı teknoloji yatırımlarına, eğitime, Ar-Ge projelerine veya yeni üretim tesislerine sinsi bir şekilde aktarılacaktı. Deprem, ülkeyi daha zengin yapmamış; sadece geleceği inşa etmek için kullanılacak kıymetli kaynakları, geçmişte zaten sahip olunan yapıları sinsi bir şekilde tamir etmek için harcamaya mahkum etmiştir.

Benzer şekilde, savaş ekonomileri de bu sinsi yanılgıyla beslenir. Tank, füze ve mühimmat üretimi için fabrikaların 24 saat çalışması, işsizliği sıfırlıyor ve üretimi patlatıyor gibi görünebilir. Ancak rasyonel bir analize göre, üretilen bir ekmek insanı beslerken, üretilen bir tank sadece imha etmek üzere tasarlanmıştır. Savaş bittiğinde, bir ülkenin elinde ne üretken bir sermaye kalır ne de geleceğe dönük bir bütçe. Harcanan tüm kaynaklar sinsi bir şekilde havaya uçmuş, geride sadece ödenmesi gereken devasa borç sarmalları ve darmadağın olmuş bir reel ekonomi bırakmıştır.

Kırık Pencere Paradoksu, finans dünyasında sadece anlık ve gözle görülebilen harcama akışlarına bakarak karar vermenin ne kadar sinsi bir körlük yaratabileceğinin en büyük kanıtıdır. Bir ekonominin sağlığı, paranın ne kadar hızlı harcandığı veya kaç binanın yıkılıp yeniden yapıldığı ile değil; mevcut sermayenin ne kadar üretken, yenilikçi ve katma değerli alanlara sinsi bir disiplinle yönlendirildiği ile ölçülür. Sinsi harcama tuzaklarına düşmek istemeyen bütçe yöneticileri, her finansal kararda sadece "görünen" faturayı değil, o karar yüzünden feda edilen o sessiz ve "görünmeyen" sinsi fırsat maliyetlerini de rasyonel oyun planlarına dahil etmek zorundadır.

  • Soru Soru
Goodhart Kanunu: Bir Ekonomik Gösterge Hedef Haline Geldiğinde Neden Çöker?

Goodhart Kanunu: Bir Ekonomik Gösterge Hedef Haline Geldiğinde Neden Çöker?​

Ekonomi yönetiminde, kurumsal şirketlerde ve finansal piyasalarda her şeyi ölçme, verilere dökme ve rakamlarla kontrol etme tutkusu vardır. "Ölçemediğin şeyi yönetemezsin" mottosuyla hareket eden karar alıcılar, başarıyı somutlaştırmak adına sürekli yeni performans göstergeleri (KPI) ve ekonomik hedefler belirlerler. Ancak finansal sistemin ve insan psikolojisinin en sinsi reflekslerinden biri tam bu noktada devreye girer: İnsanlar, önlerine koyulan göstergeyi rasyonel bir şekilde iyileştirmek yerine, sadece o göstergenin kendisini manipüle etmenin sinsi yollarını bulurlar.

İngiliz ekonomist ve merkez bankacı Charles Goodhart tarafından 1975 yılında ortaya atılan ve daha sonra antropolog Marilyn Strathern tarafından genelleştirilen bu finansal fenomene Goodhart Kanunu (Goodhart's Law) denir. Kanun en basit ve vurucu haliyle şunu söyler: "Bir ölçüm, hedef haline geldiği an iyi bir ölçüm olma özelliğini yitirir." Bu kavram, veri odaklı modern finans dünyasının en sinsi sistemik körlüklerini ve bütçelerin nasıl yapay başarı illüzyonları içinde eritildiğini açıklayan temel bir kuraldır.

Parasal Hedeflemeden Kurumsal Dünyaya Goodhart'ın Doğuşu​

Charles Goodhart bu teoriyi ilk kez, İngiltere Merkez Bankası'nda (Bank of England) danışmanlık yaptığı dönemde uygulanan para politikalarını gözlemlerken formüle etti. 1970'li yıllarda hükümet, sinsi enflasyon dalgasını kontrol altına alabilmek amacıyla piyasadaki "para arzını" (M3 para stoku gibi belirli parasal büyüklükleri) sert bir şekilde hedeflemeye ve kısıtlamaya karar verdi. Teorik mantık basitti: Para arzı kontrol edilirse enflasyon düşecekti.

Ancak sinsi piyasa mekanizmaları anında bu kurala uyum sağladı. Bankalar ve finansal aktörler, merkez bankasının resmi olarak ölçtüğü ve kısıtladığı spesifik para tanımlarının dışına çıkan, yasal boşluklardan faydalanan yepyeni kredi ve finansal enstrümanlar (off-balance sheet araçlar) geliştirdiler. Sonuç olarak, merkez bankasının radarındaki resmi para arzı göstergeleri hedeflenen seviyede ve "kontrol altında" görünüyordu; yani kağıt üzerinde tam bir başarı vardı. Ancak gerçekte piyasadaki likidite sinsi bir şekilde akmaya devam ediyor ve enflasyon dizginlenemiyordu. Gösterge hedef haline getirilmiş, rasyonel piyasa aktörleri tarafından sinsi bir şekilde "hacklenmiş" ve tüm analitik değerini kaybetmişti.

Bilişsel Kısayollar ve Sistemin Hacklenmesi​

Goodhart Kanunu’nun arkasında, insan beyninin bütçe ve performans baskısı altında her zaman en az direnç gösteren ve en yüksek ödülü getiren sinsi yolu seçme eğilimi yatar. Bir sisteme resmi bir hedef koyduğunuzda, aktörlerin o hedefin arkasındaki asıl "felsefi ve ahlaki amacı" gerçekleştirmesini beklemek rasyonel değildir. Aktörler, ödülü kapmak veya cezadan kaçmak için sadece sisteme girilen o spesifik rakamı optimize etmeye odaklanırlar.

Bu durum finansal ve operasyonel süreçlerde şu sinsi adımlarla ilerler:

  • Gerçek Amacın Unutulması: Sistemin asıl varlık amacı (örneğin müşteri memnuniyeti, kaliteli yazılım veya finansal istikrar) arka plana itilir.
  • Metrik Saplantısı: Yönetim, başarıyı sadece tek bir sayısal veriye (örneğin çözülen çağrı sayısı, yazılan kod satırı veya açılan hesap sayısı) endeksler.
  • Yapay İllüzyon: Çalışanlar veya piyasa aktörleri, asıl işi kalitesizleştirme pahasına sadece o rakamı şişirecek sinsi bypass yöntemleri geliştirirler. Gösterge parlar, ancak sistem sinsi bir şekilde çürür.

Modern Finans ve İş Dünyasındaki Sinsi Örnekler​

Modern kurumsal ekosistem, finansal değerlemeler ve dijital platformlar, Goodhart Kanunu'nun sinsi tuzaklarına düşen yüzlerce operasyonel körlükle doludur.

  • Çağrı Merkezlerinde Ortalama Konuşma Süresi Tuzağı: Bir banka veya aracı kurum, müşteri memnuniyetini artırmak ve maliyetleri düşürmek amacıyla müşteri temsilcilerine "görüşme başına maksimum 3 dakika" gibi katı bir hedef koyarsa ne olur? Temsilciler, müşterinin finansal problemini rasyonel bir şekilde çözmek için uğraşmazlar. Aksine, 3 dakika dolmak üzereyken sinsi bir şekilde telefonu müşterinin yüzüne kapatır veya hattı başka bir departmana aktarırlar. Kağıt üzerinde "ortalama çağrı süresi" hedefi kusursuz bir şekilde tutturulmuştur; ancak sinsi bir yan etki olarak müşteri memnuniyeti tamamen çökmüş ve bankanın prestiji ağır yara almıştır.
  • Yazılım Sektöründe Hata (Bug) Kapatma Primi: Teknoloji şirketlerinin, yazılımlardaki açıkları kapatmak adına test ekiplerine "bulunan ve kapatılan hata sayısı" başına finansal bonus verdiğini düşünelim. Bu sinsi hedefleme, yazılımcılar ile test ekibi arasında sinsi bir anlaşmaya yol açabilir. Yazılımcılar kasıtlı olarak kolayca bulunup kapatılabilecek yüzlerce küçük ve önemsiz hata üretirler; test ekibi de bunları hızlıca kapatıp primi nakde çevirir. Raporlarda kapatılan hata sayısı rekor kırarken, yazılımın genel mimarisi sinsi bir çöküşe doğru sürüklenir.
  • Akademide Alıntı (Citation) Enflasyonu: Üniversitelerin ve akademisyenlerin başarısı, yayımladıkları makalelerin aldığı "alıntı sayısı" ile ölçülmeye başlandığından beri, akademik dünya Goodhart Kanunu'nun esiri olmuştur. Akademisyenler bilime gerçek bir katkı sunmaktan ziyade, birbirlerinin anlamsız makalelerine sinsi bir şekilde karşılıklı alıntılar yaparak (citation rings) kağıt üzerindeki metriklerini yapay olarak şişirme yolunu seçmişlerdir.
Goodhart Kanunu, veri odaklı modern dünyada rakamların tek başına her zaman gerçeği yansıtmadığının en sinsi kanıtıdır. Bir finansal bütçeyi, şirketi veya ekonomiyi yönetirken, başarıyı tek bir metriğe indirgemek ve onu katı bir hedef haline getirmek, sistemin kendi kendini sabote etmesine davetiye çıkarmaktır. Bu sinsi tuzaktan kaçınmanın yegane yolu, performans ve başarı ölçümlerini tek bir sayısal göstergeye bağlamak yerine; nicel verileri nitel (kalitatif) analizlerle desteklemek, kuralları sürekli esneterek suistimal mekanizmalarını kapatmak ve en önemlisi, sistemin arkasındaki asıl rasyonel amacı göstergelerin sinsi egemenliğine kurban etmemektir.

  • Soru Soru
Görünmez Ticaret: Çöp ve Atık İthalatının Küresel Finansal Boyutu

Görünmez Ticaret: Çöp ve Atık İthalatının Küresel Finansal Boyutu​

Modern kapitalist sistemin tüketim çılgınlığı, her gün milyarlarca ton yeni ürünün üretilmesini ve aynı hızla tüketilip çöpe atılmasını zorunlu kılar. Gelişmiş ülkelerin (ABD, Avrupa Birliği üyeleri, Japonya) pırıl pırıl parlayan sokakları, devasa alışveriş merkezleri ve yüksek yaşam standartları, sinsi bir finansal illüzyonun eseri olarak sunulur. Ancak bu devasa tüketimin rasyonel bir sonucu olarak ortaya çıkan milyonlarca ton plastik, elektronik, tekstil ve endüstriyel atığın nereye gittiği sorusu, küresel makroekonominin en büyük sinsi sırlarından biridir. Finans literatüründe bu görünmez çarkların döndüğü sektöre Görünmez Ticaret veya Küresel Atık Ekonomisi (Global Waste Trade) denmektedir.

Çöp, gelişmiş ülkeler için sadece bir çevre sorunu değil; elden çıkarılması, lojistiği ve yönetilmesi gereken devasa bir maliyet unsurudur. Bu sinsi maliyetten kaçınmak isteyen batılı sermaye, çöpü sinsi bir meta haline getirerek gelişmekte olan ülkelere satma ve finansal yükü üçüncü dünyaya kaydırma üzerine kurulu, milyarlarca dolarlık asimetrik bir ticaret ağı inşa etmiştir.

Küresel Atık Ticaretinin Finansal Mantığı​

Küresel atık ticaretinin arkasında, geleneksel iktisat teorisindeki karşılaştırmalı üstünlükler (comparative advantage) ve maliyet optimizasyonu kuralları yatar. Gelişmiş batı ülkelerinde çevre yasaları aşırı katıdır, karbon vergileri yüksektir ve çöpü ayrıştırmak, geri dönüştürmek veya güvenli bir şekilde depolamak için gereken iş gücü maliyetleri astronomik seviyelerdedir. Örneğin, New York'ta veya Londra'da bir ton plastiği yasal standartlara uygun olarak geri dönüştürmenin finansal faturası, o plastiğin sıfırdan üretilmesinden çok daha pahalıya mal olabilir.

Bu finansal bütçe çıkmazını çözmek isteyen batılı şirketler ve yerel yönetimler için en rasyonel ve sinsi çözüm, bu çöpü lojistik olarak gemilere yükleyip çevre standartlarının gevşek, iş gücünün ucuz ve denetimlerin sinsi bir şekilde yetersiz olduğu ülklere ihraç etmektir. Karşı tarafta ise, döviz krizleriyle boğuşan, cari açık veren gelişmekte olan ülkeler yer alır. Bu ülkeler (Güneydoğu Asya ülkeleri, Afrika ve bazı Akdeniz ülkeleri), batının çöpünü "geri dönüştürülebilir hammadde" adı altında sinsi bir şekilde ithal ederek hızlı döviz girişi sağlamayı ve fabrikalarına ucuz girdi temin etmeyi hedeflerler. Böylece çöp, sınırları aşan milyarlarca dolarlık görünmez bir para akışının ana enstrümanına dönüşür.

Çin'in Ulusal Kılıç Operasyonu ve Küresel Pazarın Dağılması​

Küresel çöp ekonomisinin dönüm noktası, 2018 yılına kadar dünyanın en büyük çöp alıcısı olan Çin'in aldığı radikal karardır. Çin, onlarca yıl boyunca batı dünyasının plastik ve kağıt atıklarının %45'inden fazlasını tek başına ithal ediyordu. Batılı ülkeler, konteyner gemileriyle Çin'den gelen tüketim mallarını boşaltıyor; boş kalan o devasa gemileri batının plastik çöpleriyle sinsi bir şekilde doldurup Çin'e geri gönderiyorlardı. Navlun maliyetlerini sıfırlayan bu sinsi döngü, küresel tedarik zincirinin en görünmez çarkıydı.

Ancak 2018 yılında Çin hükümeti, "National Sword" (Ulusal Kılıç) adını verdiği sinsi bir politikayla kapılarını dışarıdan gelen çöplere tamamen kapattı. Çin, artık batının kirli, ayrıştırılmamış ve çevreye zarar veren plastiklerini ithal etmeyeceğini finans dünyasına ilan etti. Bu karar, küresel atık piyasasında tam anlamıyla bir finansal şok dalgası (enflasyonist bir lojistik krizi) yarattı. Batı dünyasının limanlarında milyonlarca ton çöp birikti ve sinsi bir bütçe krizi baş gösterdi. Çöpü elden çıkarmanın maliyeti saniyeler içinde katlandı.

Yeni Çöp Rotaları ve Sinsi Sömürgecilik​

Çin'in piyasadan çekilmesiyle birlikte, küresel çöp ticareti sinsi bir şekilde yeni kılcal damarlar bulmak zorunda kaldı. Batılı sermaye, atık rotalarını anında Malezya, Vietnam, Endonezya, Filipinler ve hatta Türkiye gibi yeni ülkelere doğru rasyonel bir şekilde kaydırdı. Bu ülkeler, bir anda batıdan gelen yüz binlerce konteyner dolusu plastik ve elektronik atıkla karşı karşıya kaldılar.

Bu yeni rotalarda işleyiş şu sinsi finansal mekanizmayla yürütülmektedir:

  • "Hammadde" Maskesi: İthal edilen çöpler gümrük kayıtlarına "tehlikesiz atık" veya "geri dönüşüm için hammadde" olarak geçirilir. Böylece uluslararası çevre anlaşmaları (Basel Sözleşmesi) sinsi bir şekilde delinmiş olur.
  • Yapay Geri Dönüşüm İllüzyonu: İthal edilen atıkların sadece çok küçük bir kısmı ekonomik değere sahip olan kaliteli plastiklerdir ve geri dönüştürülürler. Geri kalan değersiz, kirli ve zehirli atıklar ise sinsi bir şekilde gece yarısı boş arazilere dökülür, yakılır veya nehir sularına bırakılır.
  • Maliyetlerin Sosyalleştirilmesi: Batılı şirketler çöpten kurtularak kâr marjlarını korurken, çöpü alan ülkelerdeki yerel halk kanser vakalarıyla, su kaynaklarının zehirlenmesiyle ve darmadağın olan ekosistemle baş başa kalır. Yani finansal kâr batılı elitlerin cebine akarken, çevre ve sağlık maliyetleri üçüncü dünya toplumlarına sinsi bir şekilde ciro edilir.

Elektronik Atıklar (E-Waste) ve Afrika’nın Dijital Mezarlıkları​

Görünmez ticaretin en sinsi, en pahalı ve en yıkıcı boyutu Elektronik Atık (E-Waste) ticaretidir. Batı dünyasında ömrünü tamamlayan bilgisayarlar, akıllı telefonlar, sunucular ve televizyonlar, içlerinde barındırdıkları cıva, kurşun ve kadmiyum gibi ağır metaller yüzünden "tehlikeli atık" statüsündedir ve gelişmiş ülkelerde imha edilmeleri astronomik bütçeler gerektirir.

Bu finansal yükü üstlenmek istemeyen aktörler, bu e-atıkları "ikinci el kullanılabilir dijital eşya" veya "bağış" adı altında sinsi bir şekilde Batı Afrika ülkelerine, özellikle Gana ve Nijerya’ya ihraç ederler. Gana'daki Agbogbloshie gibi bölgeler, dünyanın en büyük dijital mezarlıklarına dönüşmüştür. Buradaki yoksul insanlar ve çocuklar, bilgisayar kablolarını ve devre kartlarını açık havada yakarak içlerindeki değerli bakır ve altın parçalarını sinsi bir şekilde ayıklamaya çalışırlar. Elde edilen o değerli madenler küresel finans piyasalarına çok ucuza geri dönerken, o coğrafyanın çocukları ağır metallerle sinsi bir şekilde zehirlenir.

Tüketim toplumunun parlak vitrinini korumak, ancak bu sistemin yarattığı sinsi pislikleri görünmez kılmakla mümkündür. Çöp ticareti, modern dünyada sömürgeciliğin askeri güçle değil, tamamen finansal bütçe baskıları, döviz krizleri ve lojistik optimizasyonlar üzerinden sinsi bir şekilde devam ettirildiğinin en büyük makroekonomik kanıtıdır. Gelişmiş ülkeler kendi temiz çevre illüzyonlarını sürdürürken, bu görünmez ticaretin faturasını finansal çaresizlik içindeki yoksul ülkelerin toprakları ve insanları ödemeye devam etmektedir. Gerçek küreselleşme ekonomisi, sadece finansal sermayenin ve pırıl pırıl teknolojilerin değil, aynı zamanda o sistemin sinsi artıklarının da dünyayı nasıl fütursuzca dolaştığını doğru okumakla anlaşılabilir.

  • Soru Soru
Cantillon Etkisi: Merkez Bankasının Bastığı Paradan İlk Kimlerin Zengin Olduğu Gerçeği

Cantillon Etkisi: Merkez Bankasının Bastığı Paradan İlk Kimlerin Zengin Olduğu Gerçeği​

Ekonomik kriz veya durgunluk dönemlerinde merkez bankalarının para arzını artırması (para basması), genellikle toplumun geniş kesimlerine yardım etmek ve ekonomiyi canlandırmak amacıyla atılan bir adım olarak sunulur. Ancak finansal sistemin sinsi ve doğrusal olmayan yapısı nedeniyle, basılan bu yeni para topluma hiçbir zaman eşit, adil veya aynı anda dağılmaz. Para, merkez bankasının matbaasından çıkıp sisteme sinsi bir kılcal damar ağı gibi yayılırken, bu paraya ilk ulaşanlar ile en son ulaşanlar arasında devasa bir servet transferi gerçekleşir.

İktisat literatüründe finansal eşitsizliğin ve sinsi zenginleşmenin temel kaynağı olan bu fenomene Cantillon Etkisi (Cantillon Effect) denir. 18. yüzyılda yaşamış İrlandalı-Fransız ekonomist Richard Cantillon tarafından ortaya atılan bu teori, modern finans sisteminde paranın neden herkesi aynı oranda zengin etmediğini, aksine zengini daha zengin, yoksulu ise nasıl daha yoksul hale getirdiğini açıklayan en acımasız makroekonomi gerçeğidir.

Teorinin Kökeni: Altın Madenlerinden Modern Matbaalara​

Richard Cantillon, bu etkiyi ilk kez 1755 yılında yayımlanan eserinde, bir ülkede yeni altın veya gümüş madenlerinin bulunması senaryosu üzerinden açıklamıştır. Cantillon’ın rasyonel gözlemine göre, madenden yeni çıkan altınlar piyasaya girdiğinde ülkedeki tüm fiyatlar sihirli bir şekilde aynı anda yükselmez.

Süreç sinsi bir sıra takibiyle işler:

  • Maden Sahipleri ve İlk Harcama: Yeni altını ilk elde eden maden sahipleri, yöneticiler ve onlara yakın olan aktörlerdir. Bu kişiler, piyasadaki fiyatlar henüz yükselmemişken (paranın satın alma gücü en üst seviyedeyken) ellerindeki taze parayla lüks mallar, miktar olarak büyük topraklar, et, şarap ve kaliteli giysiler satın alırlar.
  • Tedarikçilerin Zenginleşmesi: Maden sahiplerine bu lüks malları sağlayan tüccarlar ve zanaatkarlar, ellerine geçen bu taze para sayesinde zenginleşen ikinci halkayı oluştururlar. Onlar da kendi harcamalarını artırırlar.
  • Fiyatların Yükselmesi ve Sona Kalanlar: Taze para piyasada elden ele gezdikçe, genel talep artar ve mal fiyatları tırmanmaya başlar. Paranın dolaşım ağının en sonunda yer alan işçiler, memurlar ve sabit gelirliler ise taze parayı eline aldığında, piyasadaki tüm fiyatlar çoktan uçmuştur. Yani paraya en son ulaşanlar, paranın satın alma gücü sinsi bir şekilde eridikten sonra enflasyonun tüm faturasını ödemek zorunda kalırlar.

Modern Finansal Dünyada Cantillon Etkisi​

Günümüzün modern fiat (itibari) para sisteminde merkez bankaları fiziki olarak matbaada para basmasalar bile, Parasal Genişleme (QE) ve düşük faiz politikalarıyla sisteme dijital olarak trilyonlarca birim likidite enjekte ederler. İşte modern dünyada Cantillon Etkisi, kendisini bankacılık ve varlık piyasaları üzerinden sinsi bir şekilde gösterir.

Merkez bankası para arzını artırdığında, bu taze para ilk olarak ticari bankalara, büyük hedge fonlara, kurumsal yatırımcılara ve dev şirketlere gider. Bu finansal elitler, merkez bankasının yarattığı ucuz ve taze krediye en düşük faiz oranlarıyla (paranın değeri henüz düşmeden) anında erişirler. Ellerindeki bu devasa ve ucuz likiditeyle doğrudan borsadaki hisse senetlerine, gayrimenkullere, teknoloji şirketlerine ve emtialara yatırım yaparlar.

Bu sinsi mekanizmanın sonucu olarak, reel ekonomide henüz hiçbir canlanma veya maaş artışı olmamışken; borsalar rekor kırar, ev ve arsa fiyatları astronomik seviyelere fırlatılır. Varlık fiyatlarının bu sinsi yükselişi, elinde zaten hisse senedi veya gayrimenkul tutan zengin kitleyi (paraya ilk yakın olanları) oturdukları yerden zenginleştirir.

Sabit Gelirlilerin Sinsi Bir Şekilde Soyulması​

Para dalgası en nihayetinde sokağa, yani market raflarına, faturalara ve temel gıda ürünlerine ulaştığında genel bir enflasyon dalgası patlak verir. Paraya ve ucuz krediye erişimi olmayan, sadece emeğiyle çalışan asgari ücretliler, memurlar ve emekliler için bu süreç tam bir finansal yıkımdır.

Merkez bankasının yarattığı taze paraya ilk ulaşan birinci halkadaki bankalar, fonlar ve dev şirketler, paranın satın alma gücü maksimum seviyedeyken düşük faizle varlık alıp servetlerini katlarlar. Brokerlar ve büyük ticari işletmeler gibi ikinci halkadaki aktörler ise artan talep ve ticari kârlılık patlamasından faydalanırlar. Buna karşın, paranın dolaşım döngüsünün en sonunda yer alan üçüncü halkadaki işçiler, emekliler ve sabit gelirliler, paraya en geç ulaştıklarından eriyen bir satın alma gücüyle baş başa kalırlar.

Merkez bankalarının bastığı para sokaktaki insanın cebine gelene kadar, o paranın reel değeri sinsi bir şekilde çoktan buharlaşmıştır. Sabit gelirlinin maaşı %20 artarken, paraya ilk ulaşanların şişirdiği ev fiyatları %100, temel gıda fiyatları %50 artmıştır. Dolayısıyla Cantillon Etkisi, açıkça ilan edilmemiş, gizli ve sinsi bir vergilendirme yöntemi gibi çalışarak refahı toplumun en alt kesiminden alıp, finansal sisteme en yakın olan en üst kesimine doğru rasyonel bir şekilde transfer eder.

Finansal Okuryazarlık ve Varlık Koruma​

Cantillon Etkisi, enflasyonun sadece fiyatların genel düzeyinin yükselmesi değil, aynı zamanda sinsi bir servet yeniden dağıtım mekanizması olduğunun en büyük kanıtıdır. Merkez bankalarının bilançolarını büyüterek para arzını patlattığı modern finansal döngülerde, sadece nakit parada kalmak veya taze paranın cebimize gelmesini beklemek rasyonel bir karar değildir.

Bu sinsi etkiden korunmanın ve bütçeyi finansal bir harcama tuzağına düşürmemenin yegane yolu, finansal okuryazarlığı artırarak paraya ilk ulaşan elitlerin sığındığı "sert varlıklara" (hisse senetleri, gayrimenkul, emtialar) bütçe disiplini dahilinde doğru zamanda ortak olabilmektir. Paranın sinsi matematiğini bilmeyenler, merkez bankalarının bastığı paranın altında ezilmeye mahkumken; Cantillon dalgasının yönünü doğru okuyanlar, finansal sistemin bu acımasız gerçeğini kendi portföylerini korumak adına rasyonel bir kalkana dönüştürebilirler.

  • Soru Soru
Kobra Etkisi: Yanlış Tasarlanan Ekonomik Teşviklerin Piyasayı Ters Vurması

Kobra Etkisi: Yanlış Tasarlanan Ekonomik Teşviklerin Piyasayı Ters Vurması​

Ekonomi politikaları tasarlanırken, karar alıcılar genellikle doğrusal bir mantıkla hareket ederler: Bir probleme karşı teşvik veya ceza mekanizması kurulur ve piyasa aktörlerinin bu kurala harfiyen uyması beklenir. Ancak finans dünyası ve toplumsal yapılar, doğrusal olmayan, karmaşık ve sinsi insan refleksleriyle doludur. İyi niyetle atılan bir adım, insan psikolojisindeki boşluklar ve rasyonel çıkar hesapları nedeniyle, çözmeyi amaçladığı problemi sinsi bir şekilde daha da büyütebilir, hatta tamamen kontrolden çıkarabilir.

Finans ve yönetim literatüründe bu sinsi ters tepme fenomenine Kobra Etkisi (Cobra Effect) veya Niyet Edilmemiş Sonuçlar Yasası (Law of Unintended Consequences) denmektedir. Bu kavram, yanlış kurgulanmış teşviklerin piyasa mekanizmalarını nasıl sabote ettiğini ve bütçeleri nasıl sinsi birer harcama tuzağına dönüştürdüğünü gösteren en çarpıcı mikroekonomi derslerinden biridir.

Kobra Etkisinin Tarihsel Kökeni: Delhi’deki Yılan Avı​

Bu ekonomik terim, kökenini Britanya Hindistanı döneminde yaşanan gerçek ve trajikomik bir tarihi olaydan alır. Delhi'deki sömürge yönetimi, şehirdeki zehirli kobra yılanlarının sayısının artmasından ve bunun yarattığı hayati risklerden ciddi şekilde endişe duyuyordu. Sorunu çözmek adına, rasyonel görünen bir teşvik politikası uygulamaya koydular: Halka getirilen her ölü kobra yılanı başına nakit para ödülü (teşvik) verilecekti.

İlk başlarda politika kusursuz çalıştı. Halk hararetle kobra avlamaya başladı ve şehirdeki yılan sayısı hızla düştü. Ancak bir süre sonra, sinsi bir finansal matematik devreye girdi. Yerel halk, yılan avlamak yerine daha kolay ve risksiz yoldan para kazanmanın rasyonel bir formülünü buldu: Evlerde kobra yılanı yetiştirmek (kobra çiftlikleri kurmak).

İnsanlar evlerinde ürettikleri yılanları öldürüp devlete teslim ederek düzenli bir pasif gelir akışı yarattılar. Durumu fark eden sömürge yönetimi, sinsi kobra ödülü programını anında iptal etti. Ödülün kalkmasıyla birlikte, ellerindeki değersizleşen yılan çiftlikleriyle baş başa kalan halk, besleme maliyetinden kurtulmak için tüm kobraları sokağa saldı. Sonuç olarak, Delhi’deki kobra popülasyonu, teşvik politikasının başlangıcındakinden katbekat daha yüksek bir seviyeye ulaştı. Sorun, çözülmek istenirken sinsi bir şekilde fonlanmış ve büyütülmüştü.

Teşvik Yapılarının Anatomisi ve Pervers Teşvik (Perverse Incentive)​

Kobra Etkisi, iktisat teorisindeki "Pervers Teşvik" (Ters Yüz Eden Teşvik) kavramıyla açıklanır. Bir sistem, aktörleri nihai sonuca değil, sadece o sonuca giden ara metrikleri manipüle etmeye yönlendiriyorsa pervers teşvik yaratıyor demektir. İnsanlar, sistemin arkasındaki ahlaki veya toplumsal amacı umursamazlar; onlar sadece önlerine koyulan finansal ödül mekanizmasını en az çabayla optimize etmeye odaklanırlar.

Bu durum finans dünyasında şu sinsi aşamalarla gerçekleşir:

  • Doğrusal Hedef Belirleme: Yönetim veya devlet, karmaşık bir sorunu tek bir basit göstergeye (KPI) indirger.
  • Sistemin Hacklenmesi (Goodhart Kanunu): Aktörler, sorunu çözmek yerine, sadece ödülü almalarını sağlayacak o göstergeyi yapay olarak manipüle etmenin yollarını bulurlar.
  • Kaynak İsrafı ve Çöküş: Teşvik bütçesi sinsi bir şekilde erirken, orijinal problem eskisinden daha kronik bir hal alır.

Finans ve İş Dünyasındaki Sinsi Kobra Örnekleri​

Modern finans dünyası, kurumsal yönetimler ve bankacılık sektörü, yanlış tasarlanmış performans primleri ve teşvikler yüzünden ortaya çıkan devasa kobra etkileriyle doludur.

  • Wells Fargo Hesap Skandalı (2016): ABD’li bankacılık devi Wells Fargo, satış hacmini artırmak adına çalışanlarına yeni açılan hesap ve kredi kartı sayısı üzerinden agresif finansal primler tanımladı. Bu sinsi teşvik yapısı, çalışanları müşterilerin finansal sağlığını korumak yerine sistemi hacklemeye itti. Personel, prim hedeflerini tutturabilmek için müşterilerin ruhu bile duymadan, onların adına milyonlarca sahte ve gizli hesap açtı. Sonuç; bankaya kesilen milyarlarca dolarlık cezalar, çöken kurumsal itibar ve darmadağın olan müşteri güveni oldu.
  • Yazılım Sektöründe Kod Satırı Primi: Bir teknoloji şirketinin, yazılımcıların verimliliğini artırmak adına "yazılan kod satırı sayısı" başına prim ödediğini düşünelim. Bu sinsi teşvik, daha kaliteli ve optimize kod yazılmasını sağlamaz. Aksine, yazılımcılar aynı fonksiyonu 10 satırda yazabilecekken, sırf primi kapabilmek için sinsi bir şekilde binlerce satırlık hantal, karmaşık ve hata dolu yazılımlar üretirler.
  • Hava Kirliliği ve Karbon Kredisi Manipülasyonu: Birleşmiş Milletler'in sera gazlarını azaltmak amacıyla sinsi kimyasal gazları (HFC-23) imha eden şirketlere karbon kredisi (finansal teşvik) verdiği dönemde, bazı fabrikalar sırf bu imha ödülünü alabilmek için kasıtlı olarak daha fazla zararlı gaz üretmeye başlamışlardır. Ödül almak için atık üretmek, çevre finansmanının en büyük kobra etkilerinden biridir.

Sinsi Sonuçları Öngörmek ve Sistem Tasarımı​

Kobra Etkisi, finansal bütçeleri yöneten liderlerin ve politika yapıcıların en çok dikkat etmesi gereken sinsi risk analizlerinden biridir. Bir teşvik mekanizması kurulurken sorulması gereken rasyonel soru şudur: "Kötü niyetli veya tamamen kendi çıkarını düşünen bir aktör, bu kuralı sorunu çözmeden sadece ödülü almak için nasıl manipüle edebilir?"

Eğer bir finansal sistem sadece niceliğe (rakamlara) odaklanır ve niteliği (kaliteyi, ahlaki riski) göz ardı ederse, kendi kobralarını kendi elleriyle beslemek zorunda kalır. Başarılı bir ekonomik ve kurumsal yönetim, insan psikolojisinin bütçe baskısı altında her zaman en az dirençli ve en sinsi kazanç yolunu seçeceğini bilerek, teşvik yapılarını çok boyutlu, esnek ve suistimale kapalı matematiksel modellerle tasarlamak zorundadır.

  • Soru Soru
Davranışsal İktisatta Dürtme (Nudge) Teorisi ve Tüketici Tercihleri

Davranışsal İktisatta Dürtme (Nudge) Teorisi ve Tüketici Tercihleri​

Modern finans ve pazarlama dünyasında tüketicilerin her gün yüzlerce rasyonel karar verdiği varsayılır. Hangi ürünü satın alacağımız, bütçemizi nasıl yöneteceğimiz veya geleceğimiz için ne kadar tasarruf yapacağımız tamamen kendi özgür irademizle yaptığımız seçimler gibi görünür. Ancak davranışsal iktisat çalışmaları, insan kararlarının aslında sanıldığı kadar bağımsız olmadığını; aksine kararın sunulduğu ortamın mimarisi tarafından sinsi bir şekilde şekillendirildiğini ortaya koymuştur. Finans literatüründe ve modern kamu politikalarında çığır açan bu kavrama Dürtme (Nudge) Teorisi denir.

2017 yılında Nobel Ekonomi Ödülü kazanan Richard Thaler ve hukukçu Cass Sunstein tarafından kavramsallaştırılan bu teori; insanları hiçbir şeyi yasaklamadan, finansal bir ceza uygulamadan veya doğrudan maddi bir teşvik sunmadan, sadece "seçim mimarisini" sinsi bir şekilde değiştirerek belirli rasyonel davranışlara yönlendirmenin matematiksel ve psikolojik yollarını açıklar.

Dürtme Teorisi Nedir? Seçim Mimarisinin Sinsi Gücü​

Geleneksel ekonomi politikaları, insan davranışlarını değiştirmek için genellikle kaba ve maliyetli araçlara başvurur. Örneğin, toplumun zararlı bir ürünü tüketmesini engellemek için o ürüne yüksek vergiler konur (maddi ceza) ya da sağlıklı beslenmeyi teşvik etmek için sübvansiyonlar sağlanır (maddi ödül). Dürtme teorisi ise bu klasik yöntemlerin tamamen dışına çıkar. Dürtme; insanların rasyonel düşünme tembelliğini ve bilişsel kısayollarını (heuristics) kullanarak, onları kendi iyilerine olan kararlara sinsi bir şekilde ikna etme sanatıdır.

Thaler ve Sunstein’a göre, kararların verildiği ortamı tasarlayan herkes birer "Seçim Mimarı"dır (Choice Architect). Bir süpermarketin reyon dizilimini yapan kişiden, bir bankanın mobil uygulamasını tasarlayan yazılımcıya kadar herkes bu mimarinin bir parçasıdır. İnsan beyni, doğası gereği gün içinde minimum enerji harcamak ister ve önüne sunulan seçenekler arasında en az direnç gösteren yolu seçer. İşte seçim mimarları, seçeneklerin sunum biçimini sinsi bir şekilde değiştirerek, bireyin yasaklar olmadan tamamen kendi özgür iradesiyle doğru (veya şirketin istediği) kararı vermesini sağlarlar.

Bireysel Finans ve Otomatik Tasarruf Dürtmeleri​

Dürtme teorisinin bireysel finans yönetimi ve hanehalkı bütçesi üzerindeki en başarılı ve en somut uygulaması, "Otomatik Katılım" (Default Option) sistemleridir. Birçok ülkede bireysel emeklilik ve tasarruf sistemlerine katılım oranları oldukça düşüktü; çünkü insanlar geleceğe yatırım yapmanın rasyonel bir karar olduğunu bilseler bile, form doldurmak, bankaya gitmek ve bütçeden pay ayırmak gibi operasyonel süreçleri sinsi bir erteleme psikolojisiyle sürekli erteliyorlardı.

Davranışsal iktisatçılar bu noktada harika bir dürtme tasarımı uyguladılar: Sistemi "Başvurursan Katılırsın" modelinden, "Aksini Beyan Etmedikçe Katılırsın" modeline çevirdiler. Yani yeni bir işe giren her çalışan, otomatik olarak maaşından belirli bir tasarruf kesintisi yapılacak şekilde sisteme dahil edildi. Eğer çalışan tasarruf yapmak istemiyorsa, sitemden çıkış (opt-out) hakkına sahipti.

Bu sinsi ve basit değişiklik, dünya genelinde tasarruf oranlarında devasa bir patlama yarattı. İnsanlar sistemden çıkmak için ekstra bir çaba sarf etmek zorunda kaldıklarında, eylemsizlik eğilimleri (status quo bias) devreye girdi ve tasarruf yapmaya devam ettiler. Hiçbir zorlama veya yasal zorunluluk olmadan, sadece başlangıç seçeneğinin (default) değiştirilmesi, milyonlarca insanın gelecekteki finansal sağlığını sinsi ve olumlu bir şekilde güvence altına almıştır.

Pazarlama Dünyasında Tüketiciyi Avlayan Sinsi Dürtmeler​

Kamu politikaları dürtme teorisini toplum yararına kullanırken, modern pazarlama dünyası ve e-ticaret platformları bu teoriyi tüketicinin bütçesini sinsi bir şekilde eritmek ve harcama iştahını kabartmak adına kusursuz birer silah olarak kullanırlar.

Alışveriş sitelerinde gezinirken karşılaştığımız birçok tasarım, aslında rasyonel karar mekanizmamızı devre dışı bırakan sinsi birer dürtmedir:

  • Sosyal Kanıt (Social Proof): Bir otel rezervasyonu sitesinde oda bakarken ekranın köşesinde çıkan "Bu odayı şu an 15 kişi inceliyor" veya "Son 24 saatte 4 kez rezerve edildi" ibareleri sinsi birer dürtmedir. Beynimiz, başkalarının rasyonel davrandığını varsayarak panikler ve kaçırma korkusuyla (FOMO) hızlıca satın alma kararı verir.
  • Çapa Etkisi (Anchoring): Bir mağazada 2.000 TL'lik bir ürünün üzerine sinsi bir çizgi çekilip yanına "Kısa süreliğine 900 TL" yazıldığında, beyin ilk gördüğü rakamı (2.000 TL) değer çıpası olarak kabul eder. 900 TL'lik fiyat, ürünün gerçek değerinden bağımsız olarak harika bir finansal fırsat gibi görünür ve bütçe disiplini saniyeler içinde kırılır.
  • Abonelik Tuzakları (Dark Patterns): Bir dijital platforma üye olurken "3 gün ücretsiz dene" seçeneğinin devasa ve parlak bir butonla sunulması, iptal etme butonunun ise sinsi bir şekilde menülerin en arkasına saklanması, dürtme teorisinin kötü niyetli (sludge) birer türevidir.
Dürtme teorisi, finansal piyasalarda ve günlük yaşamda insan kararlarının ne kadar manipüle edilebilir olduğunun sinsi bir kanıtıdır. Bütçemizi sinsi harcama tuzaklarından korumak ve gerçek anlamda rasyonel kararlar alabilmek, ancak çevremizde tasarlanan bu seçim mimarilerini ve sinsi dürtme taktiklerini fark etmekle mümkündür. Gerçek finansal özgürlük, önümüze sunulan o en kolay, en parlak ve en zahmetsiz yolu gözü kapalı seçmek değil; seçim mimarlarının bizim için çizdiği sınırların farkına vararak kendi rasyonel oyun planımızı disiplinle uygulayabilmektir.

  • Soru Soru
Giffen Malı Paradoksu: Fiyatı Artınca Talebi Yükselen Ürünlerin Mantığı

Giffen Malı Paradoksu: Fiyatı Artınca Talebi Yükselen Ürünlerin Mantığı​

Ekonomi biliminin en temel, en sarsılmaz kurallarından biri Talep Kanunu’dur. Bu kanuna göre, rasyonel bir piyasada bir ürünün fiyatı arttıkça o ürüne olan talep azalır; fiyatı düştükçe ise talep artırılır. Tüketiciler, bütçelerini korumak adına fiyatı yükselen bir maldan kaçınarak daha ucuz alternatiflere yönelirler. Ancak iktisat teorisinde bu rasyonel kuralı tamamen tersine çeviren, fiyatı arttıkça insanların sinsi bir şekilde o ürünü daha çok satın almasına neden olan çok özel bir durum vardır. Finans literatüründe bu sinsi fenomene Giffen Malı Paradoksu (Giffen Goods) denir.

İskoç ekonomist Sir Robert Giffen tarafından 19. yüzyılda gözlemlenen bu durum, mikroekonominin en şaşırtıcı ve insan psikolojisinin bütçe baskısı altında nasıl radikal kararlar alabileceğini gösteren en somut paradokslardan biridir.

Giffen Malı Nedir? Paradoksun Finansal Anatomisi​

Bir ürünün Giffen malı olarak sınıflandırılabilmesi ve talep kanununu çiğneyebilmesi için sıradan bir ürün olmaması, belirli sinsi finansal şartları aynı anda taşıması gerekir. İlk olarak, bu ürünün mutlaka düşük mal (inferior good) statüsünde olması gerekir. Yani, bireyin geliri arttıkça tüketimini azalttığı, gelirinin düştüğünde ise mecburiyetten yöneldiği temel bir ihtiyaç maddesi olmalıdır. İkinci ve en kritik şart ise, bu ürünün tüketicinin bütçesinde çok devasa bir yer kaplaması ve piyasada rasyonel, yakın bir alternatifinin bulunmamasıdır.

Giffen Malı Paradoksu'nun işleyiş mekanizmasını anlamak için iktisat teorisindeki iki temel kavramı incelemek gerekir:

  • İkame Etkisi: Bir ürünün fiyatı arttığında, tüketicinin o ürünü bırakıp daha ucuz olan benzer bir ürüne yönelme eğilimidir. Giffen mallarında, ürün zaten piyasadaki en ucuz ve en temel hayatta kalma maddesi olduğu için, onun yerine ikame edilebilecek daha ucuz bir alternatif bulunmaz.
  • Gelir Etkisi: Bir ürünün fiyatı arttığında, tüketicinin parası nominal olarak aynı kalsa bile reel satın alma gücünün (gelirinin) sinsi bir şekilde erimesidir. Giffen mallarında bu sinsi gelir etkisi, ikame etkisini tamamen yutar ve yok eder.

İrlanda Patates Kıtlığı Örneği: Hayatta Kalmanın Matematiği​

Giffen Malı Paradoksu’nun iktisat tarihine geçen en klasik ve en çarpıcı örneği, 19. yüzyılda yaşanan Büyük İrlanda Patates Kıtlığı dönemidir. O dönemde İrlanda'daki işçi sınıfı ve yoksul halk, son derece kısıtlı bütçeleriyle hayatta kalabilmek için temel gıda olarak ağırlıklı olarak patates tüketiyordu. Bütçelerinin çok küçük bir kısmı ile de nadiren et gibi daha kaliteli ve lüks gıdalar satın alabiliyorlardı.

Kıtlık başladığında patates fiyatları sinsi ve agresif bir şekilde yükseldi. Klasik talep kanununa göre, fiyatı artan patatese olan talebin düşmesi beklenirdi. Ancak tam tersi oldu; patates fiyatı arttıkça halk patatese daha çok saldırdı. Bunun arkasındaki sinsi finansal mantık şu şekilde işledi:

  • En temel gıda olan patatesin fiyatı yükseldiğinde, yoksul ailelerin zaten sınırlı olan bütçeleri tamamen sarsıldı ve reel gelirleri (satın alma güçleri) dramatik biçimde düştü.
  • Bütçesi iyice daralan halk, artık et gibi daha pahalı ve kaliteli gıdaları satın alma şansını tamamen kaybetti.
  • Et harcamasından vazgeçen tüketiciler, oradan kalan son küçük paralarını da aç kalmamak ve karınlarını doyurabilmek için fiyatı artmış olmasına rağmen hala piyasadaki en ucuz kalori kaynağı olan patatese yatırmak zorunda kaldılar.
Böylece, fiyat artışı sinsi bir şekilde o mala olan talebi patlatmış oldu.

Modern Dünyada ve Günümüz Bütçelerinde Giffen Malları​

Giffen Malı Paradoksu sadece 19. yüzyıl İrlanda'sına özgü tarihsel bir anekdot değildir. Günümüzde de yüksek enflasyon dönemlerinde, ekonomik krizlerde ve hanehalkı bütçelerinin sinsi bir şekilde daraldığı ortamlarda bu paradoks farklı ürün gruplarında kendisini tekrar eder.

Örneğin, gelişmekte olan ülkelerdeki asgari ücretli bir ailenin bütçe yapısını düşünelim. Bu ailenin temel besin kaynağı ekmek, makarna veya pirinçtir. Hafta sonları ise bütçelerini zorlayarak tavuk veya kırmızı et tüketebilmektedirler. Eğer sinsi bir ekonomik krizle birlikte ekmek ve makarna fiyatları %50 oranında artarsa, bu ailenin toplam mutfak bütçesi tamamen felç olur. Reel satın alma güçleri çöken aile, artık eti rüyasında bile göremeyecek duruma gelir. Kırmızı et veya tavuk harcamasını tamamen sıfırlayan aile, hayatta kalabilmek ve öğünleri boş geçmemek için mecburen daha fazla ekmek ve makarna satın almaya başlar. Sonuç olarak, ekmeğin fiyatının artması, sinsi bir şekilde ekmeğe olan talebin katlanmasına yol açar.

Giffen Malı Paradoksu, finansal piyasalarda insan davranışlarının her zaman doğrusal ve teorik formüllere uygun çalışmadığının en sinsi kanıtıdır. Bütçeler aşırı sıkıştığında ve hayatta kalma güdüsü devreye girdiğinde, rasyonel aktörler fiyatı artan üründen kaçmak yerine, daha lüks olan alternatifleri tamamen hayatlarından çıkararak o temel ürüne daha sıkı sarılırlar. Gerçek enflasyonu ve sokağın harcama psikolojisini doğru analiz etmek isteyen finans dünyası, sadece nominal fiyat artışlarına değil; bu artışların hanehalkı bütçelerinde yarattığı sinsi gelir etkilerine ve Giffen mekanizmalarına bakmak zorundadır.

  • Soru Soru
Likidite Tuzağı Nedir ve Merkez Bankalarının Faiz Politikalarını Nasıl Etkiler?

1781807631676.png​

Likidite Tuzağı Nedir ve Merkez Bankalarının Faiz Politikalarını Nasıl Etkiler?​

Makroekonomi dünyasında merkez bankaları, bir ülkenin ekonomik büyümesini, istihdamını ve fiyat istikrarını kontrol etmek amacıyla elindeki en güçlü silahı kullanırlar: Faiz Politikası. Ekonomi durgunluğa girdiğinde, tüketim ve yatırımlar yavaşladığında merkez bankalarının klasik hamlesi faiz oranlarını düşürmektir. Faizler düştükçe krediler ucuzlar, bireyler harcamaya yönelir, şirketler yatırımlarını artırır ve böylece sinsi ekonomik daralmaların önüne geçilir. Ancak iktisat tarihinin en korkulan ve geleneksel para politikasının tamamen felç olduğu öyle bir an vardır ki, merkez bankaları faizleri sıfıra, hatta negatif seviyelere çekse bile ekonomi bir türlü canlanamaz.

Ünlü iktisatçı John Maynard Keynes tarafından kavramsallaştırılan bu finansal kilitlenme durumuna literatürde Likidite Tuzağı (Liquidity Trap) denir. Bu durum, para politikasının sinsi bir şekilde etkisizleştiği, rasyonel aktörlerin ve hanehalkının finansal psikolojisinin tamamen değiştiği en tehlikeli makroekonomik çıkmazlardan biridir.

Likidite Tuzağının Temel İktisadi ve Psikolojik Mantığı​

Likidite tuzağı, nominal faiz oranlarının sıfıra yaklaştığı veya tamamen sıfırlandığı bir ortamda, merkez bankasının piyasaya enjekte ettiği tüm yeni nakit ve likiditenin ekonomik faaliyetlere (yatırım ve tüketime) dönüşmek yerine, aktörler tarafından sinsi bir şekilde nakit olarak biriktirilmesi (istiflenmesi) durumudur. Geleneksel modelde, merkez bankası para arzını artırdığında faizler düşer ve insanlar parayı elde tutmanın fırsat maliyeti arttığı için tahvil, hisse senedi veya fiziksel yatırımlara yönelirler.

Ancak faizler zaten tarihin en düşük seviyelerine indiğinde, piyasa aktörlerinde çok güçlü bir psikolojik beklenti oluşur: Faizler daha fazla düşemez, öyleyse gelecekte sadece yükselebilir.

Bu rasyonel beklenti, finansal piyasalarda şu sinsi zincirleme reaksiyonu tetikler:

  • Tahvil Fiyatları Korkusu: İktisat teorisinde faiz oranları ile tahvil fiyatları ters orantılıdır. Faizlerin gelecekte yükseleceğini düşüren bir yatırımcı, bugün tahvil satın alırsa yarın faizler yükseldiğinde elindeki tahvilin değer kaybedeceğini (sermaye kaybı yaşayacağını) çok iyi bilir.
  • Nakit İstifleme Eğilimi: Yatırımcılar, faizlerin dipten döneceği ve finansal varlıkların ucuzlayacağı o "kusursuz anı" beklemek adına paralarını tamamen likit, yani nakit olarak banka hesaplarında veya kasalarında tutmayı tercih ederler.
  • Kredi Mekanizmasının Durması: Merkez bankası bankacılık sistemine ne kadar ucuz para verirse versin, geleceğe dair karamsarlık ve deflasyonist beklentiler hakimse ne tüketiciler kredi çekip harcama yapar ne de şirketler yeni fabrikalar kurmak için borçlanır. Para, ekonomik döngüye girmek yerine sinsi bir şekilde finansal sistemin içinde donup kalır.

Deflasyon Sarmalı ve Para Politikasının Çaresizliği​

Likidite tuzağını sadece bir faiz sorunu olmaktan çıkarıp devasa bir ekonomik buhrana dönüştüren asıl motor, genellikle beraberinde gelen Deflasyon (fiyatların sürekli düşmesi) beklentisidir. Fiyatların gelecekte daha da ucuzlayacağına inanan bir tüketici, bugün yapacağı harcamaları sinsi bir şekilde geleceğe erteler. Tüketim azaldıkça şirketler fiyatları daha da düşürür, kârlılıklar erir, işten çıkarmalar başlar ve ekonomi tam bir çöküş sarmalına girer.

Bu aşamada merkez bankalarının çaresizliği, para politikasının "ip itmeye" (pushing on a string) benzetilmesiyle açıklanır. Bir ipi çekerek (faiz artırarak) ekonomiyi yavaşlatabilirsiniz ancak ipi iterek (faiz düşürerek) ekonomiyi ileriye doğru zorlayamazsınız. Nominal faizler sıfır olduğunda, reel faizler (nominal faiz - enflasyon) deflasyon yüzünden pozitif kalmaya devam eder. Yani fiyatlar %3 düşüyorsa ve faiz %0 ise, parayı hiçbir yere yatırmadan sadece nakit tutmak bile bireye sinsi bir şekilde %3'lük reel satın alma gücü kazancı sağlar. Bu da nakit tutmanın en rasyonel yatırım haline gelmesine ve likidite tuzağının derinleşmesine yol açar.

Tarihsel Örnekler: Japonya’nın "Kayıp On Yılları"​

Likidite tuzağının teorik bir senaryodan ibaret olmadığının, modern finans dünyasındaki en sinsi ve en somut örneği 1990 sonrası Japonya ekonomisidir. 1980'lerin sonunda Japonya’daki devasa emlak ve borsa balonunun patlamasının ardından, Japonya Merkez Bankası (BOJ) ekonomiyi canlandırmak için faiz oranlarını agresif bir şekilde düşürerek sıfır seviyesine getirdi.

Ancak Japon hanehalkı ve şirketleri, yaşadıkları finansal travmanın ve geleceğe dair karamsarlığın etkisiyle, ucuz kredilere zerre itibar etmediler. Şirketler yatırım yapmak yerine borç ödemeye (bilanço resesyonu) odaklandı; bireyler ise paralarını bankalarda sıfır faizle nakit olarak tutmaya devam etti. Japonya, milyarlarca yenlik para basma programlarına rağmen yirmi yılı aşkın bir süre boyunca ne enflasyon yaratabildi ne de güçlü bir büyüme trendi yakalayabildi. Benzer bir sinsi süreç, 2008 küresel finans krizi ve sonrasında Avrupa Merkez Bankası (ECB) tarafından da tecrübe edilmiş, negatif faiz politikalarının bile harcama eğilimini artırmada ne kadar sınırlı kaldığı görülmüştür.

Merkez Bankalarının Sıra Dışı Silahları ve Helikopter Para​

Geleneksel faiz silahı likidite tuzağının duvarına çarpıp etkisiz kaldığında, merkez bankaları çaresizce sinsi ve sıra dışı para politikası araçlarına (unconventional monetary policy) başvurmak zorunda kalırlar.

Bu modern finansal silahların başında Parasal Genişleme (Quantitative Easing - QE) gelir. Merkez bankası artık sadece kısa vadeli faizleri düşürmekle kalmaz; doğrudan piyasaya girerek uzun vadeli devlet tahvillerini, konut kredilerini, hatta hisse senedi fonlarını satın almaya başlar. Amaç, finansal varlıkların fiyatlarını yapay olarak yükselterek yatırımcıları nakit tutmaktan vazgeçirmek ve uzun vadeli borçlanma maliyetlerini de aşağı çekmektir.

Eğer bu da işe yaramazsa, ekonomi literatüründe tartışılan en ekstrem ve sinsi senaryo Milton Friedman’ın ortaya attığı "Helikopter Para" (Helikopter Money) modelidir. Bu modelde merkez bankası parayı finansal sistem veya bankalar üzerinden piyasaya sürmez; doğrudan her bir vatandaşın banka hesabına karşılıksız ve harcanması zorunlu olan nakit paralar yatırır. Amaç, bireylerin bankada biriktiremeyeceği, doğrudan sokağa çıkıp tüketime dönüştüreceği bir likidite şoku yaratarak sinsi deflasyon psikolojisini ve likidite tuzağını zorla kırmaktır.

Likidite tuzağı, finansal piyasaların ve insan psikolojisinin rasyonel kurallarının tersine döndüğü, para politikasının sınırlarını gösteren sinsi bir makroekonomik kilitlenmedir. Nominal faizlerin sıfıra inmesi bütçeleri rahatlatıyor gibi görünse de, geleceğe dair korkular ve deflasyonist beklentiler piyasaya hakim olduğunda para sadece biriktirilen durağan bir nesneye dönüşür. Merkez bankalarının bu tuzağı aşması sadece para basma gücüyle değil; ancak radikal maliye politikaları, yapısal reformlar ve en önemlisi toplumdaki finansal güven ile gelecek iyimserliğini yeniden inşa etmekle mümkündür.

  • Soru Soru
Instagram Hesap Ticareti ve Sosyal Medyada Organik Büyüme Ekonomisi

1781807453065.png​

Instagram Hesap Ticareti ve Sosyal Medyada Organik Büyüme Ekonomisi​

Dijital çağda finansal yatırım ve girişimcilik kavramları, geleneksel borsa hisselerinin veya fiziksel varlıkların çok ötesine geçmiştir. Sosyal medya platformları, milyarlarca kullanıcının dikkatini ve zamanını toplayarak modern ekonominin en büyük dijital pazaryerleri haline gelmiştir. Bu ekosistem içinde, özellikle Instagram üzerinde belirli bir kitleye, etkileşime ve niş bir konsepte sahip olan sayfalar, sadece birer sosyal medya profili değil; doğrudan nakit akışı yaratabilen, reklam geliri üreten ve finansal birer dijital emtia (asset) olarak alınıp satılabilen ticari varlıklara dönüşmüştür.

Sosyal medya literatüründe ve dijital girişimcilik dünyasında bu iş modeline Instagram Hesap Ticareti (Instagram Flipping) denmektedir. Sistem; belirli temalarda sıfırdan sayfalar kurup, organik büyüme stratejileriyle kitleleri büyüterek hesabı belirli bir finansal ve operasyonel seviyeye getirdikten sonra kâr amacıyla satma döngüsüne dayanır. Dışarıdan bakıldığında sadece "takipçi kasmak" gibi görünen bu süreç, arka planda algoritma optimizasyonu, kitle psikolojisi, niş pazar analizi ve sinsi dijital pazarlama stratejilerini barındıran kompleks bir finansal girişimciliktir.

Dijital Varlık Olarak Instagram Sayfaları ve Değerleme Kriterleri​

Bir Instagram hesabının ticari bir değer ifade etmesi ve finansal bir yatırım enstrümanı olarak kabul görmesi, geleneksel bir şirketin değerleme süreçleriyle büyük benzerlikler taşır. Bir ilan sitesinde veya dijital varlık brokerlığında bir hesabın fiyatını belirleyen yegane unsur sadece ham takipçi sayısı değildir. Ham takipçi sayısı, bot hesaplar veya organik olmayan yöntemlerle kolayca manipüle edilebildiği için, modern sosyal medya ekonomisinde tek başına sinsi bir yanılsamadan ibarettir.

Bir hesabın gerçek finansal değerini belirleyen temel metrikler şunlardır:

  • Etkileşim Oranı (Engagement Rate): Takipçilerin paylaşılan gönderilere, hikayelere ve Reels videolarına verdiği beğeni, yorum, kaydetme ve paylaşım reaksiyonlarının toplam takipçi sayısına oranıdır. Yüksek takipçili ama düşük etkileşimli bir hesap finansal olarak değersizken; az takipçili ama kemik bir kitleye sahip, etkileşimi yüksek hesaplar her zaman daha yüksek fiyattan alıcı bulur.
  • Niş Kategori (Niche Market): Hesabın odaklandığı konu, ticari değerini doğrudan belirler. Genel komedi veya caps sayfalarının reklam dönüşümü düşük olduğu için değerleri daha azdır. Ancak "finans, yazılım, estetik/felsefe, e-ticaret, otomobil veya lüks yaşam" gibi doğrudan harcama gücü yüksek kitleleri hedefleyen tematik sayfalar, markaların reklam iştahını kabarttığı için çok daha yüksek çarpanlarla fiyatlandırılır.
  • Kitle Demografisi: Takipçilerin hangi ülkelerde yaşadığı, yaş ve cinsiyet dağılımları reklam verenler için kritiktir. Satın alma gücü yüksek olan ülkelerden (Arap Yarımadası, ABD, Avrupa ülkeleri) organik takipçiye sahip olan bir sayfa, yerel bir sayfaya kıyasla dijital pazarda katbekat daha değerlidir.

Sıfırdan Zirveye: Organik Büyüme Ekonomisinin Sinsi Stratejileri​

Instagram hesap ticareti yapan bir girişimcinin en büyük sermayesi, platformun algoritma mimarisini ve kitle psikolojisini sinsi bir disiplinle yönetebilme becerisir. Sıfırdan kurulan tematik bir sayfanın (örneğin felsefi ve estetik içerikli bir sayfa) organik olarak büyümesi, reklam bütçesi harcamadan tamamen algoritmanın "Keşfet" ve "Reels" motorlarını manipüle etmekle mümkündür.

Bu süreçteki ilk adım, kusursuz bir görsel kimlik ve sayfa estetiği oluşturmaktır. Kullanıcıların profili ziyaret ettiklerinde saniyeler içinde "takip et" butonuna basmalarını sağlamak için profil fotoğrafından öne çıkan hikaye kapaklarına, gönderi renk paletinden biyografi yazısına kadar her şey tutarlı ve çekici bir konsept sunmalıdır. İkinci adım ise içerik sürdürülebilirliğidir. Algoritma, düzenli ve tahmini kolay paylaşım yapan sayfaları ödüllendirir. Doğru etiket (hashtag) kullanımı, trend seslerin Reels videolarına entegre edilmesi, ilk birkaç saniyede kullanıcıyı tutan kancaların (hook) videoya koyulması ve insanları yorum yapmaya veya kaydetmeye teşvik eden sinsi psikolojik tetikleyiciler, organik büyüme motorunun yakıtıdır. Sayfa bu sinsi optimizasyonlarla büyüdükçe, her yeni viral video kartopu etkisi yaratarak hesaba sıfır maliyetle binlerce yeni potansiyel müşteri ve takipçi kazandırır.

Hesap Ticaretinin İş Modeli: Üretim, Ölçekleme ve Çıkış (Exit)​

Instagram hesap flipping modelinin finansal döngüsü, geleneksel emlak alım-satım (house flipping) mantığıyla tamamen aynıdır: Ucuz maliyetle (veya sıfır maliyetle sadece zaman harcayarak) bir varlık inşa et, değerini artır ve kârla sat.

Girişimciler bu süreçte genellikle şu üç aşamalı sinsi finansal planı uygularlar:

  1. Üretim Aşaması: Potansiyeli yüksek, reklam almaya ve e-ticaret dönüşümüne uygun bir niş kategori seçilir, sayfa kimliği kurulur ve içerik üretimine başlanır. Bu aşamada harcanan tek şey sinsi bir zaman ve emektir.
  2. Ölçekleme Aşaması: Hesap belirli bir büyüme eşiğini (örneğin 10.000 veya 50.000 takipçi) geçtikten sonra, organik büyüme hızı katlanır. Sayfa artık ufak çaplı reklamlar almaya, sponsorluklar bağlamaya veya satış ortaklığı (affiliation) linkleri üzerinden pasif gelir üretmeye başlar. Bu gelirler, hesabın ticari olarak "nakit akışı üretebildiğini" kanıtlayan en büyük finansal argümandır.
  3. Çıkış (Exit) Aşaması: Hesap hedef değerlemeye ulaştığında, girişimci hesabı elinde tutup büyütmeye devam etmek yerine, gelecekteki potansiyel gelirleri peşin fiyata satarak nakde dönüştürmeyi seçer. Swaplines, FameSwap veya aracı dijital brokerlar vasıtasıyla hesap, o niş kategoride hazır kitleye ulaşmak isteyen bir markaya, ajansa veya bir başka girişimciye satılır. Elde edilen sermaye ile aynı anda 3 veya 5 yeni sayfa daha açılarak sinsi döngü ölçeklenerek tekrarlanır.
Instagram hesap ticareti, dijital dünyanın en az sermaye gerektiren ancak algoritma bilgisi ve kitle yönetimi disipliniyle devasa kâr marjları sunan sinsi ve modern bir girişimcilik modelidir. Fiziksel bir dükkan açmanın veya e-ticaret stok maliyetlerinin altına girmeden, sadece kitlelerin dikkatini organize ederek finansal bir emtia yaratmak, modern dijital ekonominin sunduğu en rasyonel kaldıraçlardan biridir. Ancak bu pazarda kalıcı olmak ve düzenli kâr elde edebilmek; platform kurallarına, telif haklarına ve sürekli değişen algoritma dinamiklerine karşı her an tetikte olmayı ve harcanan zamanı kusursuz bir matematiksel stratejiyle yönetmeyi zorunlu kılar.

  • Soru Soru
Prop Firm (Fon Şirketleri) Sektörünün İşleyiş Mekanizması ve Riskleri

1781807112115.png​

Prop Firm (Fon Şirketleri) Sektörünün İşleyiş Mekanizması ve Riskleri​

Finansal piyasaların dijitalleşmesi ve kaldıraçlı işlem platformlarının bireysel yatırımcılara kadar açılması, finans dünyasında "evden ticaret yaparak zengin olma" hayalini körükleyen yeni bir endüstri doğurmuştur. Geçmişte sadece devasa bankaların, hedge fonların ve kurumsal yatırım şirketlerinin tekelinde olan büyük sermayelerle işlem yapma gücü, günümüzde yeni bir iş modeliyle bireysel trader'ların kullanımına sunulmaktadır. Finans literatüründe ve dijital ticaret dünyasında bu sektöre Prop Firm (Proprietary Trading Firm / Fon Şirketleri) denmektedir.

Sistem, yetenekli olan ancak yeterli sermayesi bulunmayan bireysel yatırımcılara, belirli testleri geçmeleri şartıyla on binlerce, hatta yüz binlerce dolarlık fonları yönetme imkanı vadeder. İlk bakışta finansal piyasalarda fırsat eşitliği yaratan ve riski tamamen şirketin üstlendiği muazzam bir kazan-kazan modeli gibi görünen bu sektör, arka planda barındırdığı sinsi psikolojik tuzaklar, katı matematiksel kurallar ve asimetrik işleyiş mekanizması nedeniyle aslında çok az kişinin başarılı olabildiği, devasa bir finansal eliminasyon endüstrisidir.

Prop Firm Nedir? Sistemin Temel Finansal Mantığı​

Geleneksel anlamda proprietary trading (özsermaye ticareti), bir finans şirketinin müşterilerinin parasıyla değil, tamamen kendi öz sermayesiyle piyasalarda işlem yaparak kâr elde etmesini ifade eder. Ancak modern dijital prop firmaları, bu konsepti tamamen evrensel ve sinsi bir kitle kaynak (crowdsourcing) modeline dönüştürmüştür. Bu şirketler, piyasada işlem yapmak isteyen ancak 50.000$ veya 100.000$ gibi büyük sermayelere ulaşamayan trader'lara şu teklifi sunar: "Bize teknik olarak başarılı bir yatırımcı olduğunu kanıtla, biz de sana yönetmen için kurumsal sermaye sağlayalım ve elde ettiğin kârın %80 ila %90'ını sana verelim."

Bu sistemin finansal sürdürülebilirliği, tamamen riskin bölüşülmesi ve yetenek avcılığı üzerine kurulu gibi görünür. Bireysel bir yatırımcının kendi cebindeki 500 dolar ile yapacağı kaldıraçlı işlemlerden elde edeceği kâr, geçimini sağlamaya yetmeyecektir. Ancak aynı yatırımcı 100.000 dolarlık bir fon hesabını yönettiğinde, elde edeceği %5'lik küçük bir aylık getiri bile 5.000 dolar gibi ciddi bir finansal kazanç anlamına gelir. Şirket bu kârın aslan payını trader'a bırakırken, kendisi de oturduğu yerden hiçbir piyasa riski almadan düzenli bir kâr ortaklığı pasif geliri elde etmeyi hedefler.

İki Aşamalı Değerlendirme Süreci: Phase 1 ve Phase 2 Tuzakları​

Bir yatırımcının prop firmalarından gerçek fonlu bir hesap (funded account) alabilmesi ve kâr payı çekebilecek seviyeye gelmesi için, öncelikle şirketin belirlediği ve finansal birer süzgeç olan çok aşamalı test süreçlerini başarıyla tamamlaması gerekir. Bu süreç genellikle iki ana aşamadan oluşur ve her aşamanın kendisine has, sinsi matematiksel hedefleri vardır:

  • Aşama 1 (Phase 1 - Değerlendirme): Bu aşamada trader'dan, genellikle 30 gün gibi sınırlı bir süre içinde veya limitsiz bir zaman zarfında, yönettiği sanal sermayenin %8 ila %10'u arasında bir kâr hedefine ulaşması istenir. Örneğin, 100.000 dolarlık bir hesapta trader'ın bakiyesini katı kuralları ihlal etmeden 108.000 dolara ulaştırması zorunludur.
  • Aşama 2 (Phase 2 - Doğrulama): İlk aşamayı geçen yatırımcı, şans eseri başarılı olmadığını kanıtlamak için ikinci bir teste tabi tutulur. Bu aşamada kâr hedefi genellikle daha makul bir seviyeye, %5 civarına çekilir. Trader'ın buradaki temel görevi, Phase 1'deki başarısını tekrarlamak ve istikrarlı bir risk yönetimi sergileyebildiğini şirkete göstermektir.
Bu iki aşamayı da başarıyla tamamlayan, kâr hedeflerini tutturan ve kurallara harfiyen uyan yatırımcılar, nihayet "Funded Trader" (Fonlanmış Yatırımcı) statüsüne yükselirler. Ancak asıl finansal ve psikolojik savaş, bu aşamadan sonra başlar. Çünkü test aşamasında sanal olan risk, artık gerçek veya simüle edilmiş canlı piyasa koşullarına taşınmıştır ve hata payı sıfıra indirilmiştir.

Sinsi Kurallar ve Katı Risk Yönetimi Parametreleri​

Prop firmalarının işleyiş mekanizmasını trader'lar için tam bir finansal mayın tarlasına dönüştüren unsur, kâr hedeflerinin büyüklüğü değil, risk sınırlarının aşırı katı ve sinsi bir matematiksel algoritmayla tasarlanmış olmasıdır. Bir fona başvuran yatırımcı, ne kadar dahi bir teknik analiz yeteneğine sahip olursa olsun, şu iki temel kuralı ihlal ettiği an hesabı saniyeler içinde kalıcı olarak kapatılır ve tüm emeği sıfırlanır:

  1. Günlük Maksimum Zarar Sınırı (Daily Drawdown): Şirketler, trader'ın tek bir gün içinde sermayesinin belirli bir oranından (genellikle %5) daha fazla zarar etmesini kesinlikle yasaklar. Buradaki en sinsi tuzak, bu sınırın "özsermaye" (equity) veya "bakiye" (balance) üzerinden dinamik (trailing) olarak hesaplanmasıdır. Örneğin, gün içinde açık olan işlemleriniz bir ara 3.000 dolar kâra geçmiş ancak siz işlemi kapatmadan piyasa tersine dönüp 2.000 dolar zarara düşmüşse, sistem bunu o günün en yüksek zirve noktasından geriye doğru hesaplayarak sizi günlük zarar sınırına sinsi bir şekilde yaklaştırabilir.
  2. Toplam Maksimum Zarar Sınırı (Overall Drawdown): Hesabın başlangıç bakiyesinden bağımsız olarak, toplamda edilmesine izin verilen maksimum zarar limitidir (genellikle %10). 100.000 dolarlık bir hesapta bakiyeniz hiçbir zaman 90.000 doların altına düşmemelidir. Eğer ardı ardına birkaç gün kötü işlemler açar ve bu sınırı bir sent bile geçerseniz, sistem otomatik olarak sizi devre dışı bırakır.
Bu katı kurallar, trader üzerinde devasa bir psikolojik baskı yaratır. Geleneksel piyasalarda kendi parasıyla işlem yapan bir kişi, geçici piyasa dalgalanmalarına ve düşüşlerine sabredebilirken, prop firması kullanan bir yatırımcı her an "hesabım patlayacak mı" korkusuyla yaşar. Bu korku, analiz felcine, aceleyle kapatılan kârlı işlemlere veya tam tersi, zararı kurtarmak için daha büyük riskler almaya (revenge trading) neden olarak yatırımcıyı sinsi bir başarısızlık döngüsüne sokar.

Sektörün Gizli İş Modeli: Giriş Ücretleri ve Kaybedenlerin Ekonomisi​

Dışarıdan bakıldığında prop firmalarının temel gelir kaynağının, başarılı trader'ların yaptığı işlemlerden elde edilen kâr payları olduğu düşünülür. Ancak sektörün finansal anatomisi incelendiğinde, çok daha sinsi ve sarsıcı bir gerçek ortaya çıkar: Prop firmalarının asıl gelir motoru, testlere giriş için ödenen başvuru ücretleridir.

Bir yatırımcı teste katılmak için hesabın boyutuna göre 100$ ile 1.000$ arasında değişen bir giriş ücreti (fee) ödemek zorundadır. Sektör istatistiklerine göre, bu testlere başvuran yatırımcıların %90 ila %95'i katı drawdown kuralları, süre kısıtlamaları ve psikolojik baskı nedeniyle Phase 1 veya Phase 2 aşamalarında elenerek hesabı patlatmaktadır. Fon almayı başaranların da çok büyük bir kısmı, ilk birkaç ay içinde canlı hesapta elenmektedir.

Bu durum, prop firmaları için kusursuz ve az riskli bir iş modeli yaratır. Şirket, binlerce başarısız yatırımcıdan topladığı giriş ücretleriyle devasa bir sermaye havuzu oluşturur. Başarılı olan ve fonlanan o %5'lik azınlığın kâr ödemeleri, aslında piyasadan elde edilen kazançlardan ziyade, elenen %95'lik kitlenin ödediği giriş ücretlerinden sinsi bir şekilde finanse edilir. Yani sistem, özünde yetenekli trader'ları fonlayan kurumsal bir yapıdan ziyade, insan umudunu ve finansal hırsı paraya dönüştüren devasa bir dijital kayıt ücreti fabrikası gibi çalışmaktadır.

Prop firm sektörü, yetersiz sermayeyle büyük finansal hacimlere ulaşmak isteyen disiplinli trader'lar için muazzam bir kaldıraç ve büyüme fırsatı sunmaktadır. Ancak bu ekosistemde hayatta kalabilmek, sadece grafik okumayı ve teknik analiz yapmayı bilmekle kesinlikle mümkün değildir. Katı ve sinsi tasarlanmış zarar sınırları, dinamik drawdown hesaplamaları ve elenenlerin parasıyla dönen bu iş modeli karşısında başarılı olmak; mutlak bir psikolojik çeliklik, kusursuz bir risk yönetimi disiplini ve kâr hırsından tamamen arınmış matematiksel bir oyun planı gerektirir. Bu sinsi kuralların derinliğini anlamayan ve kendi disiplinini kuramayan yatırımcılar için prop firmaları, finansal bağımsızlık kapısı olmak yerine, düzenli olarak giriş ücreti kaybedilen sinsi bir dijital harcama tuzağından ötesi olamaz.

  • Soru Soru
Hayalet Ekonomi: Yapay Zekada Veri Etiketleme ve Mikro İşçilik

1781804717806.png​

Hayalet Ekonomi: Yapay Zekada Veri Etiketleme ve Mikro İşçilik​

Yapay zeka teknolojilerinin (büyük dil modelleri, otonom araçlar, görsel üretim araçları) ulaştığı nokta, modern iş dünyasında tam bir devrim olarak kutlanıyor. Bilgisayarların insan gibi düşünebildiği, sanatsal üretimler yapabildiği ve karmaşık finansal analizleri saniyeler içinde tamamlayabildiği bu yeni çağ, dijital ekonominin zirvesi olarak görülüyor. Ancak pırıl pırıl parlayan bu teknolojik vitrinin arkasında, yapay zekanın aslında sanıldığı kadar "kendi kendine öğrenen" sihirli bir yapı olmadığını gizleyen, milyarlarca dolarlık sinsi bir endüstri yatıyor: Hayalet Ekonomi.

Yapay zekanın kusursuz çalışabilmesi, algoritmaların arkasında yer alan ve gelişmekte olan ülkelerde saatliği birkaç sente veri ayıklayan, fotoğrafları işaretleyen ve metinleri düzenleyen milyonlarca gizli ve güvencesiz dijital işçinin varlığına bağlıdır. Finans dünyasının pek konuşmadığı bu yeni nesil mikro işçilik, yapay zeka çağının görünmez ve sinsi iş gücü omurgasını oluşturmaktadır.

Yapay Zekanın Akıllı Filtresi: Veri Etiketleme (Data Labeling) Nedir?​

Bir yapay zeka algoritması, önüne koyulan milyonlarca ham veriyi (görseller, ses kayıtları, metinler) doğrudan analiz ederek bir köpekle kediyi veya bir yaya ile trafik tabelasını kendi kendine ayırt edemez. Sistemin öğrenmeye başlayabilmesi için, öncelikle bu devasa veri yığınlarının insanlar tarafından tek tek taranması, sınıflandırılması ve bilgisayarın anlayabileceği şekilde "etiketlenmesi" gerekir. Bu sürece Veri Etiketleme (Data Labeling) denir.

Örneğin, otonom bir aracın yapay zekasını eğitmek için binlerce saatlik sürüş görüntüsündeki her bir yaya, bisikletli, ağaç gölgesi ve kaldırım kenarı, insan eliyle ekrandan tek tek kare içine alınarak etiketlenir. Benzer şekilde, bir büyük dil modelinin küfürlü içerikleri, şiddeti veya nefret söylemini filtrelemeyi öğrenmesi için, milyonlarca korkunç ve travmatik metnin bir insan tarafından okunup "zararlı" olarak işaretlenmesi zorunludur. Yapay zeka, arkasındaki bu devasa insan emeğiyle beslenen, veriyi sinsi bir fabrikasyon sürecinden geçiren ve ancak bu sayede "akıllı" görünen bir sistemdir.

Küresel Dijital İşçi Sınıfı ve Mikro Görev Siteleri​

Hayalet ekonominin işleyiş mekanizması, geleneksel iş hukuku ve istihdam modellerini tamamen devre dışı bırakan küresel bir sinsi taşeronlaşma üzerine kuruludur. Teknoloji devleri (Google, Meta, OpenAI vb.), veri etiketleme operasyonlarını doğrudan kendi bünyelerinde yürütmek yerine, mikro görev siteleri (Amazon Mechanical Turk, Remotasks, Clickworker vb.) olarak adlandırılan küresel kitle kaynak (crowdsourcing) platformlarına devrederler.

Bu platformlar aracılığıyla dünyanın her yerinden milyonlarca insan, bilgisayar veya akıllı telefon başından sisteme bağlanarak saniyeler süren mikro görevleri yerine getirir: "Bu fotoğraftaki trafik lambasını seç", "Bu cümlenin duygu tonunu pozitif veya negatif olarak işaretle", "Bu ses kaydını yazıya dök". Bu görevlerin her birinin getirisi genellikle 1 sent ile 10 sent arasında değişen sinsi ve mikro meblağlardır.

Bu sistemin en büyük finansal mantığı, iş gücü maliyetlerini radikal bir biçimde aşağı çekmektir. Teknoloji devleri, asgari ücretin ve işçi haklarının yüksek olduğu gelişmiş ülkeler yerine; Venezuela, Kenya, Filipinler veya Hindistan gibi ekonomik krizlerin, yüksek enflasyonun ve işsizliğin kronikleştiği coğrafyalardaki ucuz iş gücünü sömürürler. Bu ülkelerdeki insanlar için saatte 1-2 dolar kazanmak, yerel para birimlerinin sinsi erimesi karşısında hayatta kalma mücadelesine dönüşürken, teknoloji şirketleri milyarlarca dolarlık yapay zeka modellerini neredeyse bedavaya yakın iş gücü maliyetleriyle eğitmiş olurlar.

Hayalet Ekonominin Yarattığı Finansal ve Etik Çıkmazlar​

Yapay zeka sektörü büyüdükçe, bu sinsi hayalet ekonominin yarattığı finansal bağımlılıklar ve etik krizler de derinleşmektedir. Geleneksel sanayi devrimindeki fabrika işçilerinin haklarını koruyan sendikalar ve yasal güvenceler varken, dijital mikro işçiler tamamen savunmasızdır:

  • Güvencesizlik ve Kıdem Tazminatı Yoksunluğu: Mikro işçiler yasal olarak "bağımsız yüklenici" (freelancer) olarak tanımlanırlar. Sağlık sigortaları, ücretli izinleri, emeklilik hakları veya iş güvenceleri yoktur. Algoritma tek bir tuşla hesabı kapattığında, işçinin tüm emeği saniyeler içinde sıfırlanabilir.
  • Psikolojik Maliyet ve Travma: Özellikle yapay zekanın güvenliğini sağlamak (content moderation) adına şiddet, istismar ve vahşet içerikli görselleri filtreleyen işçiler, ciddi psikolojik travmalarla baş başa kalmaktadır. Şirketler bu risklerin finansal ve tıbbi maliyetlerini üstlenmekten sinsi bir biçimde kaçınırlar.
  • Teknolojik Bağımlılık Döngüsü: Gelişmekte olan ülkelerdeki bu yeni nesil iş gücü, kendi yerel üretim ekonomilerini kurmak yerine, küresel teknoloji devlerinin sinsi birer veri hammaddesi tedarikçisi haline gelmektedir. Bu durum, siber-sömürgecilik (digital colonialism) olarak adlandırılan yeni bir küresel ekonomik bağımlılık modeli yaratmaktadır.
Yapay zeka teknolojisinin vaat ettiği o parlak, otonom ve insansız gelecek, ironik bir biçimde dünyanın en yoksul coğrafyalarındaki milyonlarca insanın görünmez ve yoğun el emeğine sırtını dayamaktadır. Finans dünyasının milyar dolarlık yapay zeka yatırımlarını ve borsa değerlemelerini tartıştığı modern dünyada, arka planda çalışan bu mikro işçilik ordusu, hayalet ekonominin en sinsi ve görünmez motorudur; çünkü algoritmaların kusursuz dünyası, ancak bu insanların harcadığı sinsi zaman ve etiketlediği milyarlarca veri hücresi sayesinde ayakta kalabilmektedir.

  • Soru Soru
Zaman Bankacılığı (Time Banking) ve Alternatif Takas Sistemleri

1781804655616.png​

Zaman Bankacılığı (Time Banking) ve Alternatif Takas Sistemleri​

Modern iktisat teorisi, parayı ticaretin en temel değişim aracı, değer saklama ölçüsü ve hesap birimi olarak kabul eder. Geleneksel finansal sistemde bireylerin emeği, yetenekleri ve zamanı, tamamen paranın nominal değeri üzerinden fiyatlandırılır. Ancak yüksek enflasyon dönemleri, finansal krizler ve küresel ekonomik eşitsizlikler, paranın her zaman adil veya ulaşılabilir bir araç olmadığını defalarca göstermiştir. Kapitalist sistemin yarattığı bu bütçe çıkmazlarına ve sinsi likidite krizlerine alternatif olarak doğan en köklü çözümlerden biri, parayı tamamen devre dışı bırakan ve insan zamanını en saf değer birimi haline getiren Zaman Bankacılığı (Time Banking) sistemidir.

İlk olarak 1980'li yıllarda hukukçu Edgar Cahn tarafından kavramsallaştırılan bu alternatif ekonomik model, küreselleşmenin ve finansal elitlerin kontrolündeki geleneksel para sistemine meydan okuyarak, yerel toplulukların kendi kendilerine yetebileceği sinsi ama son derece güçlü bir dayanışma ekonomisi sunmaktadır.

Zaman Bankacılığı Nedir? Temel İşleyiş Mekanizması​

Zaman bankacılığı, en basit tanımıyla, paranın yerine "zamanın" geçtiği karşılıklı bir hizmet takas sistemidir. Geleneksel bankalarda hesaplar dolar, euro veya lira cinsinden tutulurken, zaman bankalarında temel hesap birimi "saat"tir. Sistemde herkesin bir saati, diğer herkesin bir saatine matematiksel olarak eşittir. Burada emeğin niteliği, eğitim düzeyi veya piyasa değeri tamamen önemsizdir; bir beyin cerrahının harcadığı 1 saat ile bir bahçıvanın ya da temizlik görevlisinin harcadığı 1 saat sistem içinde aynı finansal değere sahiptir.

Sistemin işleyiş mantığı şu adımlardan oluşur:

  • Bir topluluk üyesi, sistemdeki bir diğer üyeye 2 saat boyunca İngilizce dersi verir.
  • Dersi veren kişinin dijital zaman hesabına "+2 saat" bakiye eklenirken, dersi alan kişinin hesabından "-2 saat" düşülür.
  • Ders veren kişi, kazandığı bu 2 saatlik bakiyeyi paraya dönüştüremez. Bunun yerine, evindeki musluğu tamir ettirmek için sistemdeki bir tesisatçıdan 2 saatlik hizmet talep eder.
  • Tesisatçı işi tamamladığında süreç kapanır ve zaman kredisi topluluk içinde sinsi bir nakit akışı gibi dönmeye devam eder.
Bu sistem, geleneksel ekonominin dışladığı, işsiz kalan veya emekli maaşı bütçesine yetmeyen bireylerin, ellerindeki en değerli varlığı yani "zamanı ve yetenekleri" kullanarak hayatta kalmalarını ve ihtiyaçlarını hiçbir borç sarmalına girmeden karşılamalarını sağlar.

Paranın Manipülasyonuna Karşı En Saf Değer: Zamanın Eşitliği​

Zaman bankacılığını geleneksel kapitalist ekonomiden ayıran en radikal yönü, fiyat mekanizmasını ve enflasyonist baskıları tamamen yok etmesidir. Klasik iktisatta bir hizmetin fiyatı, arz ve talep dengesine göre belirlenir. Eğer piyasada az sayıda yazılımcı ve çok sayıda temizlik işçisi varsa, yazılımcının saati temizlik işçisinin katbekat üzerinde fiyatlandırılır. Bu durum, toplumsal sınıfların ve gelir adaletsizliğinin en sinsi kaynağıdır.

Zaman bankacılığı ise "Emek-Değer Teorisi"ni en saf haliyle hayata geçirir. İnsanların zamanı, biyolojik olarak eşit ve sınırlıdır; hiç kimsenin gününde 25 saat yoktur. Dolayısıyla bir insanın ömründen verdiği 1 saat, bir başkasının verdiği 1 saatten daha az değerli olamaz. Sistem bu rasyonel eşitlik üzerine kurulduğu için, piyasada ne kadar kriz olursa olsun, zaman bankalarındaki krediler asla devalüasyona uğramaz, enflasyon karşısında erimez ve spekülatif piyasa balonlarından etkilenmez. Paranın satın alma gücünün sinsi bir şekilde eridiği dönemlerde, zaman bankacılığı yerel ekonomileri koruyan kusursuz bir finansal sığınak haline gelir.

Küresel Örnekler ve Dijital Çağda Alternatif Takas​

Zaman bankacılığı ve alternatif takas sistemleri sadece teorik birer ütopya değildir. Dünyanın pek çok ülkesinde, özellikle büyük ekonomik çöküşlerin ardından bu modeller can simidi olarak uygulanmıştır.

  • Japonya (Fureai Kippu): 1995 yılında kurulan bu sistem, yaşlı bakımı üzerine odaklanmış dünyanın en büyük zaman bankalarından biridir. Genç bireyler, yaşlıların alışveriş, temizlik veya hastane süreçlerine yardım ederek "bakım kredisi" toplarlar. Bu kredileri ya kendi gelecekleri için saklarlar ya da başka bir şehirde yaşayan ve bakıma ihtiyacı olan kendi anne-babalarına transfer ederler. Japonya’nın bütçe üzerindeki sosyal güvenlik yükünü sinsi bir şekilde hafifleten bu model, harika bir alternatif finans başarısıdır.
  • İspanya ve Yunanistan Krizleri: 2008 küresel finans krizi sonrasında İspanya'da (banco de tiempo) ve Yunanistan'da yerel halk, Euro likiditesinin tamamen kuruduğu dönemlerde, gıda ve temel hizmet ihtiyaçlarını karşılamak için devasa zaman bankaları ve yerel takas ağları kurmuşlardır. Para olmadığında bile ticaretin ve yaşamın durmayacağını kanıtlamışlardır.
Bugün ise web 3.0, blockchain ve akıllı sözleşmeler, zaman bankacılığını yerel bir mahalle aktivitesi olmaktan çıkarıp küresel ve dijital bir boyuta taşıma potansiyeline sahiptir. Güven protokolleri sayesinde, dünyanın farklı uçlarındaki insanlar birbirlerine dijital hizmetler (kod yazımı, çeviri, grafik tasarım) vererek merkeziyetsiz zaman tokenları biriktirebilmekte ve bu sinsi takas ekonomisini sınır ötesine taşıyabilmektedir.

Zaman bankacılığı ve alternatif takas sistemleri, paranın egemenliğine karşı insan emeğini ve sosyal sermayeyi yeniden merkeze alan sinsi bir finansal devrimdir. Finansal krizlerin bütçeleri sarstığı, resmi para birimlerinin değer kaybettiği modern dünyada, paranın geçmediği ama zamanın her kapıyı açtığı bu dayanışma ağları, sadece ekonomik bir alternatif değil, aynı zamanda insanlığın finansal bağımsızlığını ilan etmesi için en rasyonel ve sürdürülebilir toplumsal çıkış yollarından biridir.

  • Soru Soru
Nakliye Konteynerinin İcadı ve Küresel Tedarik Zinciri Ekonomisi

1781804577273.png​

Nakliye Konteynerinin İcadı ve Küresel Tedarik Zinciri Ekonomisi​

Modern makroekonominin ve küreselleşmenin temel taşı, sınır ötesi ticaretin hızı ve maliyetidir. Bugün evimizde kullandığımız bir bilgisayarın, giydiğimiz bir kıyafetin ya da mutfağımızdaki bir kahve makinesinin dünyanın öbür ucunda üretilip kapımıza kadar son derece düşük maliyetlerle gelebilmesini doğal karşılarız. Ancak 20. yüzyılın ortalarına kadar küresel ticaret, limanlardaki devasa operasyonel yükler, bitmek bilmeyen yükleme süreleri ve astronomik lojistik maliyetleri nedeniyle oldukça hantal bir yapıya sahipti. Küresel ekonomide devrim yaratan ve tedarik zincirini tamamen sinsi bir verimlilik modeline kavuşturan şey, ne dijital devrim ne de internettir; sadece basit bir metal kutunun, yani nakliye konteynerinin icadıdır.

1950'li yıllarda Amerikalı bir girişimci olan Malcolm McLean tarafından geliştirilen standart konteyner sistemi (intermodal taşımacılık), küresel ticaretin matematiksel maliyet yapısını kökten değiştirerek modern dünya ekonomisinin sınırlarını yeniden çizmiştir.

İcat Öncesi Dönem: Limanlardaki Maliyet ve Zaman Tuzağı​

Konteynerizasyon öncesi dönemde küresel deniz taşımacılığı "break-bulk" adı verilen geleneksel bir yöntemle yapılırdı. Bu sistemde ürünler fabrikalardan limanlara çuvallar, kasalar, variller veya paletler halinde parça parça getirilirdi. Geminin limana yanaşmasının ardından, yüzlerce liman işçisi (dok işçileri) günlerce, hatta bazen haftalarca bu binlerce bağımsız parçayı vinçler yardımıyla ve insan gücüyle geminin ambarına istiflemeye çalışırdı.

Bu hantal süreç, makroekonomik açıdan iki büyük sinsi maliyet yaratıyordu:

  • Zaman ve Sermaye Bağlanması: Bir yük gemisi, ömrünün neredeyse yarısını limanda yüklenmeyi veya boşaltılmayı bekleyerek geçirirdi. Denizde olmayan, limanda bekleyen bir gemi ise sahibine ve ekonomiye sadece zarar yazan, sermayeyi kilitleyen durağan bir varlıktı.
  • Hırsızlık, Hasar ve Sigorta Maliyetleri: Parça malların açıkta taşınması, limanlarda devasa boyutlarda hırsızlığa (shrinkage) ve ürün hasarlarına yol açardı. Bu riskler, lojistik süreçlerin sigorta ve operasyon maliyetlerini yukarı çekerek uluslararası ticareti sadece çok yüksek kârlı lüks mallar için anlamlı kılardı.
McLean, bir kamyon şoförü ve taşımacılık şirketi sahibi olarak limandaki bu saatler süren bekleyişleri izlerken şu rasyonel soruyu sordu: "Kamyonun kasasını doğrudan gemiye yükleyebilseydik ne olurdu?" Bu soru, standart metal kutuların ve intermodal taşımacılığın doğuşunu sağladı.

Standartlaşmanın Gücü ve Lojistik Maliyetlerin Çöküşü​

Malcolm McLean’in getirdiği en büyük yenilik sadece metal bir kutu tasarlamak değildi; bu kutunun boyutlarını, kilit mekanizmalarını ve köşe bağlantılarını tüm dünyada geçerli olacak şekilde standart hale getirmekti (ISO Konteyner Standartları). Bu sayede bir konteyner; kamyondan trene, trenden limandaki vince ve oradan da gemiye, içindeki mallara hiç dokunulmadan, paket açılmadan doğrudan transfer edilebilir hale geldi.

Bu standartlaşma, lojistik maliyetlerde finansal bir çöküş (tüketici lehine devasa bir avantaj) yarattı. İktisatçıların yaptığı hesaplamalara göre, 1956 yılında geleneksel yöntemle bir ton malı gemiye yüklemenin maliyeti yaklaşık 5.83 dolar civarındaydı. McLean’in ilk konteyner gemisi olan Ideal X ile yapılan denemede ise bu maliyet ton başına anında 0.16 dolara, yani neredeyse 36'da birine düştü. Aynı zamanda haftalar süren yükleme ve boşaltma süreleri saatler seviyesine indi. Limanlarda insan gücünün yerini devasa vinçlerin ve otomasyonun alması, birim başına düşen taşıma maliyetini sıfıra yaklaştırarak küresel ticarette coğrafi mesafeleri bir maliyet unsuru olmaktan tamamen çıkardı.

Küresel Tedarik Zincirinin Doğuşu ve "Just-in-Time" Ekonomisi​

Nakliye konteynerinin lojistik maliyetleri ve süreleri dramatik biçimde düşürmesi, sanayi üretiminin ve fabrikaların lokasyon mantığını da kökten değiştirdi. Konteyner öncesinde bir şirket, hammaddelere ve pazar alanına yakın olmak adına fabrikasını yerel bölgelerde kurmak zorundaydı. Konteynerizasyon sonrasında ise üretim, işçilik ve arsa maliyetlerinin çok daha ucuz olduğu gelişmekte olan ülkelere (özellikle Çin ve Güneydoğu Asya’ya) sinsi ve hızlı bir şekilde kaydı.

Bu durum, modern küresel tedarik zincirini yarattı. Bir otomobil veya akıllı telefon üreticisi, ürünün çiplerini Tayvan'da, ekranını Güney Kore'de ürettirip, montajını Çin'de yaptırıp, nihai ürünü Avrupa veya Amerika pazarına son derece ucuz navlun fiyatlarıyla gönderebilir hale geldi. Lojistiğin bu kadar güvenilir ve dakik hale gelmesi, şirketlerin devasa depolar tutma ve hammadde stoku yapma zorunluluğunu da ortadan kaldırdı. Toyota tarafından geliştirilen ve bugün tüm küresel sanayinin kullandığı Just-in-Time (Zamanında Üretim) modeli, tamamen konteynerlerin yarattığı bu dakik ve sinsi lojistik akışa sırtını dayamaktadır. Depolama maliyetlerinden kurtulan şirketler, kârlılıklarını katlarken sermaye verimliliğini maksimuma çıkarmışlardır.

Konteynerizasyonun Kırılganlığı​

Bugün dünya ticaretinin yaklaşık %90'ı deniz yoluyla ve bu standart metal kutularla gerçekleştirilmektedir. Konteyner ekonomisi, küreselleşmenin ve ucuz tüketime dayalı modern hayatın en görünmez ve sinsi motorudur. Ancak sistem o kadar optimize edilmiş ve sınırdaki kapasitelerle çalışmaktadır ki, bu zincirdeki en ufak bir aksama küresel ölçekte makroekonomik krizleri tetikleyebilir.

Nitekim yakın geçmişte Süveyş Kanalı'nda tıkanan bir konteyner gemisinin veya limanlardaki konteyner kıtlığının küresel ölçekte enflasyonu nasıl tırmandırdığı ve tedarik krizlerine yol açtığı görülmüştür. Basit bir metal kutunun icadı, dünyayı devasa, birbirine bağımlı ve ultra verimli tek bir fabrika haline getirmiştir; ancak bu dev fabrikanın kusursuz çalışması, her an hareket halinde olan milyonlarca görünmez konteynerin sorunsuz akışına bağlıdır.

  • Soru Soru
Davranışsal Finansta Analiz Felci ve Çoklu Yatırım Seçeneği Tuzağı

1781804386722.png​

Davranışsal Finansta Analiz Felci ve Çoklu Yatırım Seçeneği Tuzağı​

Geleneksel ekonomi teorileri, uzun yıllar boyunca insanı "Homo Economicus" yani tamamen rasyonel, her zaman kendi çıkarını gözeten ve elindeki tüm verileri kusursuz bir şekilde analiz ederek en doğru kararı veren bir varlık olarak kabul etti. Bu varsayıma göre, bir piyasada yatırımcıya ne kadar çok seçenek sunulursa, yatırımcının en optimal seçeneğe ulaşma ihtimali de o kadar artardı. Ancak modern finans dünyasının karmaşık yapısı ve insan psikolojisini inceleyen davranışsal finans (behavioral finance), bu teorinin pratikte ciddi şekilde çöktüğünü ortaya koymuştur.

Bugün hisse senetleri, yatırım fonları, emtialar, gayrimenkuller ve binlerce çeşit kripto varlık arasında sıkışan modern yatırımcı, seçenek bolluğunun getirdiği bir özgürlükten ziyade, psikolojik bir tıkanıklıkla karşı karşıyadır. Finans literatüründe bu sinsi ve yıpratıcı duruma Analiz Felci (Analysis Paralysis) veya Seçim Paradoksu (The Paradox of Choice) denmektedir. Önümüzdeki yatırım seçeneklerinin kontrolsüzce artması bizi zengin etmiyor; aksine rasyonel karar alma mekanizmamızı tamamen kilitleyerek yanlış kararlar almamıza ya da hiçbir şey yapamayarak büyük fırsatları kaçırmamıza neden oluyor.

Seçim Paradoksu ve Finansal Kararlara Etkisi​

Amerikalı psikolog Barry Schwartz tarafından popüler hale getirilen Seçim Paradoksu teorisi, insan beyninin sınırlı bilgi işleme kapasitesi (bounded rationality) üzerine kuruludur. Schwartz, insanlara sunulan seçenek sayısı arttıkça, başlangıçta duyulan tatmin duygusunun bir noktadan sonra yerini kaygıya, kararsızlığa ve nihayetinde pişmanlık korkusuna bıraktığını kanıtlamıştır. Bu durum finansal piyasalarda çok daha sert ve yıkıcı bir şekilde yaşanır, çünkü işin ucunda doğrudan maddi kayıp riski vardır.

Geleneksel bir yatırımcı geçmişte sadece altın, döviz veya yerel borsadaki birkaç köklü şirketin hissesi arasında seçim yaparken; günümüz yatırımcısı TradingView gibi platformlarda tek bir tuşla dünyanın öbür ucundaki teknoloji şirketlerine, kaldıraçlı fonlara veya her gün yenisi çıkan spekülatif dijital varlıklara erişebilmektedir. Seçenek havuzunun bu denli devasa hale gelmesi, yatırımcıyı her bir varlığı en ince ayrıntısına kadar inceleme zorunluluğu hissettirir. Bilişsel kapasitesinin üzerinde veri yağmuruna tutulan yatırımcı, hangi analizin, hangi indikatörün veya hangi haber akışının doğru olduğunu ayırt edemez hale gelir. Sonuç, tam bir zihinsel kilitlenme ve analiz felcidir.

Analiz Felcinin Yatırımcı Davranışlarındaki 3 Sinsi Yansıması​

Yatırım piyasalarında analiz felcine yakalanan bir birey, farkında olmadan kendi finansal sağlığını baltalayan belirli davranış kalıpları sergilemeye başlar. Bu yansımalar davranışsal finansta şu şekilde sınıflandırılır:

  1. Karar Erteleme ve Statüko Eğilimi (Status Quo Bias): Karar verme süreci çok karmaşık hale geldiğinde, insan beyni bu stresi azaltmak için en kolay yolu seçer: Karar vermeyi tamamen ertelemek veya mevcut durumunu aynen korumak. Yatırımcı haftalarca analiz yapar, grafikler inceler ancak kusursuz anı beklerken harekete geçemez. Piyasa yukarı yönlü ralli yaparken ya da bariz alım fırsatları sunarken, analiz felci yaşayan kişi sadece izlemekle yetinir. Parası nakitte kalarak enflasyon karşısında erir veya alternatif getiri fırsatlarını sonsuza dek kaçırır.
  2. Aşırı Bilgi Arama Tuzağı (Information Overload): Yatırımcı, doğru kararı verdiğinden %100 emin olmak amacıyla sürekli olarak daha fazla veri toplamaya çalışır. Ancak finansal piyasalarda kusursuz ve eksiksiz bilgiye ulaşmak imkansızdır. Daha fazla makale okumak, daha fazla uzmanın görüşünü dinlemek veya onlarca farklı teknik göstergeyi aynı anda grafiğe eklemek, rasyonelliği artırmaz. Aksine, birbiriyle çelişen sinyaller yaratarak zihindeki karmaşayı ve kafa karışıklığını daha da derinleştirir.
  3. Fırsat Maliyeti ve Pişmanlık Korkusu (Regret Aversion): 100 farklı seçenek arasından birini seçen bir yatırımcı, sadece seçtiği varlığın riskini üstlenmez; aynı zamanda seçmediği diğer 99 seçeneğin potansiyel kazancını da kaçırma korkusunu yaşar. Yatırım yaptıktan hemen sonra, seçmediği diğer varlıkların yükseldiğini gören birey, derin bir hayal kırıklığı ve pişmanlık hisseder. Bu korku, yatırımcının sabırlı olmasını engeller; sürekli olarak daldan dala atlamasına, bir varlıktan çıkıp diğerine girmesine ve yüksek işlem komisyonları ödeyerek sermayesini sinsi bir şekilde tüketmesine neden olur.

Davranışsal Tuzaklardan Kaçınma ve Portföy Disiplini​

Analiz felci ve çoklu seçenek tuzağından kurtulmak, piyasadaki teknik bilgiyi artırmakla değil, psikolojik sermayeyi ve karar alma metodolojisini yönetmekle mümkündür. Davranışsal finans uzmanları, yatırımcıların bu zihinsel kilidi kırmaları için belirli stratejiler önermektedir.

Bu mücadelede en etkili yöntem, "Yeterince İyi" (Satisficing) Karar Alma yaklaşımıdır. Nobel ödüllü ekonomist Herbert Simon tarafından ortaya atılan bu kavram, kusursuz ve en mükemmel seçeneği aramak yerine, önceden belirlenmiş temel kriterleri karşılayan "yeterince iyi" seçeneğe razı olmayı ifade eder. Finansal piyasalarda hiçbir zaman en dip fiyattan alıp en zirveden satmak mümkün olmayacaktır. Yatırımcı, kendi risk ve getiri beklentilerine uyan bir varlığı bulduğunda, daha fazla veri arayışına girmeden planını uygulamaya koymalıdır.

Bir diğer kritik adım ise Seçenek Havuzunu Yapay Olarak Daraltmaktır. Binlerce hisse senedi veya kripto para arasında kaybolmak yerine, yatırımcı kendisine sadece 5 ila 10 varlıktan oluşan odaklanmış bir izleme listesi (watchlist) oluşturmalıdır. Sadece bu sınırlı havuzun dinamiklerini, bilançolarını ve döngülerini takip etmek, bilişsel yükü azaltır ve analiz felcini engeller. Ayrıca, düzenli aralıklarla (örneğin her ay sabit miktarda) yapılan otomatik alımlar (Dolar Maliyet Ortalaması - DCA), karar alma sürecindeki insan psikolojisini ve duyguları tamamen devre dışı bırakarak en rasyonel yatırım disiplinini sağlar.

Çoklu yatırım seçeneği dünyası bize finansal özgürlük vadediyor gibi görünse de, sınırlandırılmamış bilgi ve sonsuz alternatif, rasyonel karar alma mekanizmamızın en sinsi düşmanıdır. Başarılı bir portföy yönetimi, sadece en iyi varlığı bulma becerisi değil, aynı zamanda seçenek bolluğunun yarattığı zihinsel gürültüyü ve analiz felcini filtreleme disiplinidir. Piyasada kazanmak, teknik analiz indikatörlerinin sayısını artırmaktan değil; zihni sadeleştirmekten, katı kurallara bağlı kalmaktan ve kusursuz anı arama tuzağından vazgeçerek disiplinli kararlar alabilmekten geçer.

Filtrele

Geri